IHSG kembali berakhir di zona merah pada perdagangan Jumat (11/9/2026). Meski demikian, indeks berhasil memangkas koreksi setelah sempat tertekan tajam pada awal perdagangan.
Berdasarkan data Bursa Efek Indonesia (BEI), IHSG ditutup turun 47,96 poin atau 0,73% ke posisi 6.541,38. Indeks sempat merosot sekitar 1,8% pada awal sesi pertama hingga menyentuh level terendah 6.462,96.
Tekanan kemudian berkurang menjelang penutupan. IHSG berhasil naik dari posisi terendahnya dan mengakhiri perdagangan tidak jauh dari level tertinggi harian sebesar 6.552,70.
Mayoritas saham tetap berakhir di zona merah. Sebanyak 471 saham melemah, sedangkan 197 saham menguat dan 295 saham lainnya stagnan.
Volume perdagangan mencapai 28,36 miliar saham dengan nilai transaksi Rp14,54 triliun. Frekuensi perdagangan tercatat sebanyak 1,91 juta kali.
Seluruh sektor saham ditutup melemah. Sektor energi mencatatkan penurunan terdalam sebesar 2,29%, disusul utilitas yang turun 1,62%.
Sektor barang konsumer non-primer melemah 1,04%, keuangan 1,03%, properti 0,98%, dan perindustrian 0,88%.
PT Bayan Resources Tbk (BYAN) menjadi pemberat terbesar IHSG dengan kontribusi negatif 13 poin. Tekanan berikutnya berasal dari PT Bank Central Asia Tbk (BBCA) sebesar 9,38 poin dan PT Bank Rakyat Indonesia (Persero) Tbk (BBRI) sebesar 4,66 poin.
Saham PT Mora Telematika Indonesia Tbk (MORA) turut menekan indeks sebesar 3,42 poin, disusul PT Barito Renewables Energy Tbk (BREN) 2,47 poin, PT Bank Negara Indonesia (Persero) Tbk (BBNI) 2,1 poin, dan PT Petrindo Jaya Kreasi Tbk (CUAN) 1,79 poin.
Di tengah pelemahan tersebut, PT Amman Mineral Internasional Tbk (AMMN) menjadi penopang terbesar dengan kontribusi positif 2,24 poin.
Dari pasar mata uang, rupiah menutup perdagangan Jumat dengan pelemahan terhadap dolar AS.
Tekanan mulai berkurang menjelang akhir perdagangan. Rupiah menguat 35 poin dari posisi terlemahnya dan ditutup pada Rp17.585/US$ atau melemah 0,31%.
Meski melemah pada perdagangan Jumat, rupiah masih membukukan penguatan sekitar 0,26% dalam sepekan dari posisi Rp17.630/US$ pada akhir pekan sebelumnya.
Dari pasar obligasi, imbal hasil SBN tenor 10 tahun menguat 0,85% atau naik 6 basis poin dari 7,096% menjadi 7,156% pada Jumat. Kenaikan imbal hasil menandai penurunan harga SBN karena harga dan yield obligasi bergerak berlawanan arah.
Bursa saham Amerika Serikat (AS) atau Wall Street berhasil berakhir menguat pada perdagangan Jumat pekan lalu. Salah satu pemicunya adalah penurunan harga minyak yang membantu pasar bangkit setelah tiga indeks utama melemah selama empat hari beruntun.
Melansir CNBC International, indeks Dow Jones Industrial Average melesat 509,19 poin atau 0,98% ke posisi 52.573,29.
Indeks S&P 500 menguat 0,86% ke level 7.656,98, sementara Nasdaq Composite melonjak 0,96% menjadi 26.333,04.
Penguatan tersebut mengakhiri pelemahan selama empat hari perdagangan berturut-turut. Bagi Dow Jones, periode tersebut merupakan rangkaian penurunan harian terpanjang sejak akhir April.
Meski menguat pada Jumat, ketiga indeks masih membukukan kinerja negatif secara mingguan. Dow Jones melemah 1,6%, sedangkan S&P 500 turun 0,8%.
Nasdaq juga terkoreksi sekitar 0,7% sepanjang pekan. Penurunan tersebut menjadi kinerja mingguan negatif pertamanya dalam tiga pekan terakhir.
Untuk perdagangan Jumat kemarin, sebanyak sembilan dari 11 sektor dalam indeks S&P 500 berakhir di zona hijau.
Sektor layanan komunikasi memimpin kenaikan sebesar 1,35%, disusul sektor barang konsumen non-primer yang menguat 1,13%.
Dari jajaran emiten, Dell Technologies melonjak 12% dan mencetak rekor tertinggi. Hewlett Packard Enterprise juga melesat 12%, sedangkan HP Inc menguat 8,4%.
Saham-saham perangkat keras tersebut mendapat dorongan setelah laporan keuangan Oracle melampaui perkiraan. Namun, saham Oracle sendiri berbalik turun 1,8%.
Sementara itu, saham ACV Auctions melonjak 44% setelah Copart sepakat mengakuisisi perusahaan lelang kendaraan daring tersebut dengan nilai hampir US$1,9 miliar.
Saham Apple juga menguat hampir 2% dan menjadi salah satu penopang indeks pada perdagangan Jumat.
Kenaikan Wall Street turut ditopang penurunan harga minyak setelah sempat melonjak tajam akibat meningkatnya ketegangan di Timur Tengah.
Harga minyak mentah West Texas Intermediate (WTI) turun 2,4% ke US$100,05 per barel. Harga minyak Brent merosot 2,8% menjadi US$104,61 per barel.
Namun, minyak masih mencatatkan kenaikan tajam secara mingguan. WTI melonjak hampir 10%, sedangkan Brent naik hampir 9% sepanjang pekan.
Di sisi lain, pelaku pasar mencerna laporan inflasi terbaru AS. Indeks harga konsumen atau Consumer Price Index (CPI) naik 0,4% secara bulanan dan 3,4% secara tahunan pada Agustus, sesuai dengan perkiraan pasar.
Inflasi inti yang tidak memasukkan harga pangan dan energi meningkat 0,3% dibandingkan bulan sebelumnya. Angka tersebut sedikit lebih tinggi dari perkiraan.
Imbal hasil US Treasury relatif stabil setelah laporan tersebut dirilis. Namun, yield obligasi pemerintah AS tenor dua tahun menembus 4,6% dan menyentuh posisi tertinggi sejak Juli 2024.
Kenaikan yield tenor pendek mencerminkan semakin besarnya perkiraan bahwa Federal Reserve (The Fed) akan menaikkan suku bunga. Perangkat CME FedWatch menunjukkan peluang kenaikan sebesar 25 basis poin pada pekan depan mencapai sekitar 86%.
Kepala Strategi Global Principal Asset Management Seema Shah menilai pembahasan pasar kini bergeser dari apakah The Fed akan menaikkan suku bunga menjadi berapa kali kenaikan akan dilakukan.
"Kami tidak memperkirakan The Fed hanya akan menaikkan suku bunga satu kali," ujar Shah.
Menurutnya, inflasi yang bertahan di atas target selama sekitar lima tahun dapat mendorong The Fed melakukan lebih dari satu kali kenaikan untuk mengembalikan stabilitas harga.
Pergerakan pasar keuangan pekan ini akan dibayangi sejumlah pengumuman dan rilis data penting, mulai dari penjualan ritel China dan Amerika Serikat (AS), utang luar negeri Indonesia, inflasi Zona Euro dan Jepang, hingga keputusan suku bunga bank sentral AS (The Federal Reserve/The Fed) dan Bank of Japan (BOJ).
Data inflasi AS dan penguatan Wall Street pada Jumat malam juga diperkirakan masih berdampak terhadap pasar keuangan dalam negeri. Kedua perkembangan tersebut terjadi setelah pasar Indonesia ditutup sehingga investor domestik belum sepenuhnya menyerap dampaknya.
Berikut sejumlah sentimen yang akan menggerakkan pasar keuangan Indonesia hari ini dan sepekan ke depan:
1. Serangan Saudi dan Houthi Ancam Pasokan Minyak Dunia
Serangan baru terhadap Arab Saudi dan kapal di kawasan Teluk pada Minggu (13/9/2026) kembali meningkatkan ketegangan di Timur Tengah. Kondisi ini juga mengancam pasokan energi dunia.
Harga minyak diperkirakan kembali naik saat pasar dibuka pada Senin. Investor khawatir serangan terhadap Arab Saudi akan mengganggu pasokan dari negara eksportir minyak terbesar dunia.
Badan keamanan maritim Inggris, UKMTO, mengatakan sebuah kapal terkena proyektil saat melintas di Selat Hormuz pada Minggu. Kapal terbakar dan awaknya harus dievakuasi. Iran juga mengatakan sebuah kapal komersialnya diserang di lepas pantai. Satu orang tewas dan empat lainnya terluka.
Di Arab Saudi, serangan Houthi menyebabkan kerusakan pada sejumlah rumah dan sebuah masjid di Provinsi Jazan. Houthi juga mengklaim telah menyerang pangkalan militer Saudi.
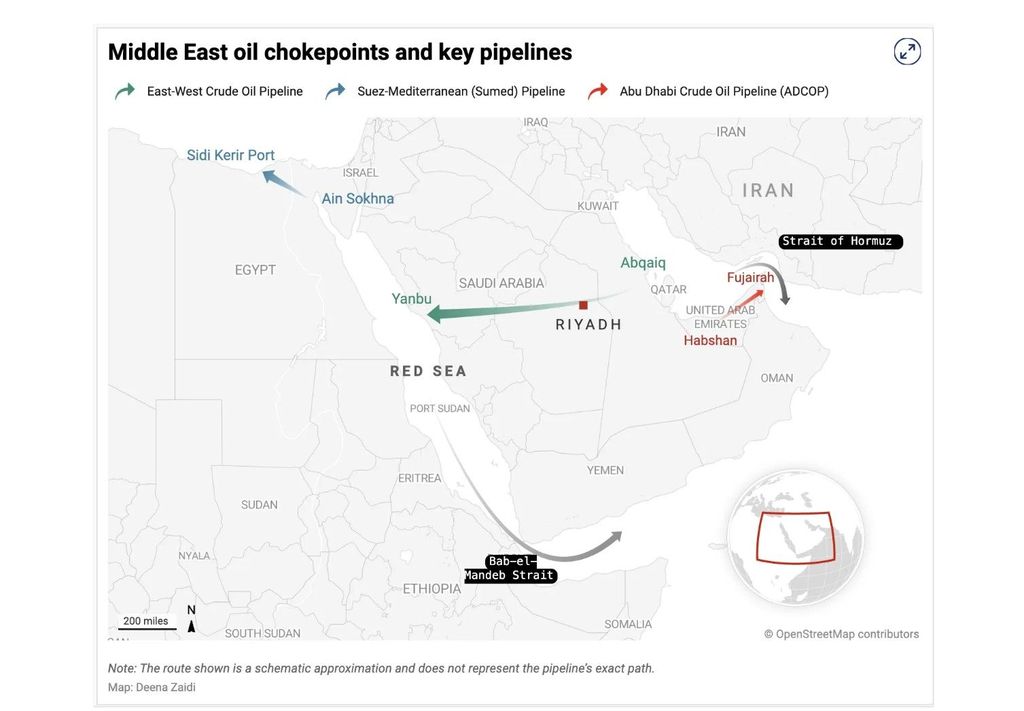
Serangan drone pada Jumat merusak pipa minyak Arab Saudi sepanjang 1.200 kilometer yang menghubungkan wilayah timur dan barat negara tersebut.
Pipa ini penting karena menjadi jalur alternatif untuk mengirim minyak Timur Tengah ke pasar dunia tanpa melewati Selat Hormuz.
Saudi Arabia memiliki cadangan minyak di pelabuhan Yanbu yang diperkirakan cukup untuk mempertahankan ekspor selama 5-7 hari jika pipa tersebut tetap ditutup.
Jika gangguan berlanjut, hingga 4% pasokan minyak dunia berpotensi terdampak. Jumlah ini belum termasuk pasokan yang sudah terganggu akibat masalah pelayaran di Selat Hormuz.
Arab Saudi belum menjelaskan secara rinci tingkat kerusakan pipa maupun kapan pipa tersebut bisa kembali beroperasi.
Pada Jumat, Houthi juga merebut Pulau Perim, yang berada di tengah Bab el-Mandeb.
 Lalu lintas kapal minyak di Selat Bab el-Mandeb. Foto: CNBC
|
Selat Bab el-Mandeb merupakan jalur penting yang menghubungkan Laut Merah dengan Teluk Aden. Penguasaan wilayah ini memberi Houthi posisi strategis untuk mengganggu pelayaran.
Harga minyak dunia sudah menembus US$100 per barel pekan lalu, pertama kalinya sejak Juli.Harga diesel di Amerika Serikat juga kembali mencetak rekor, mencapai lebih dari US$6,20 per galon.
Pertemuan antara Iran dan negara-negara Arab Teluk yang seharusnya digelar di Oman pada Senin juga ditunda.
Pertemuan tersebut rencananya membahas kondisi Selat Hormuz dan jalur pelayaran di kawasan tersebut.
2. Inflasi AS Perbesar Peluang Kenaikan Suku Bunga
Amerika Serikat (AS) mengumumkan data inflasi konsumen periode Agustus pada Jumat (11/9/2026) malam, ketika pasar keuangan Indonesia telah ditutup. Dampak laporan tersebut baru akan sepenuhnya diserap investor domestik pada perdagangan Senin.
Indeks harga konsumen atau Consumer Price Index (CPI) naik 0,4% secara bulanan, lebih tinggi dibandingkan kenaikan 0,1% pada Juli.
Secara tahunan, inflasi AS berada di level 3,4%, sesuai dengan perkiraan pasar. Kenaikan harga energi menjadi salah satu pendorong meningkatnya tekanan harga konsumen.
Sementara itu, inflasi inti yang tidak memasukkan harga pangan dan energi tumbuh 0,3% secara bulanan. Angka tersebut lebih tinggi dibandingkan perkiraan sebesar 0,2%.
Data inflasi tersebut cukup memperkuat perkiraan bahwa The Fed akan menaikkan suku bunga sebesar 25 basis poin dalam pertemuan 15-16 September 2026.
Berdasarkan perangkat CME FedWatch, peluang kenaikan suku bunga menuju kisaran 3,75%-4,00% telah mencapai 87,3%.
3. Penjualan Ritel China Agustus 2026
Penjualan ritel China dijadwalkan diumumkan pada Selasa (15/9/2026) pukul 09.00 WIB.
Pertumbuhannya diperkirakan meningkat menjadi 0,8% secara tahunan dari 0,6% pada Juli. Sementara itu, proyeksi yang tersedia menunjukkan pertumbuhan sebesar 1%.
Pemulihan tersebut masih tergolong terbatas dan menunjukkan rumah tangga China tetap berhati-hati dalam berbelanja. Realisasi di atas konsensus dapat memberikan harapan bahwa stimulus pemerintah mulai mendorong konsumsi domestik.
Kondisi tersebut berpotensi mendukung pasar saham Asia dan komoditas yang berkaitan dengan permintaan China.
Sebaliknya, pertumbuhan yang kembali mendekati nol akan memperbesar kekhawatiran terhadap perlambatan ekonomi sekaligus meningkatkan ekspektasi terhadap stimulus tambahan.
4. Tingkat Pengangguran China Agustus 2026
Pada waktu yang sama, China akan mengumumkan tingkat pengangguran periode Agustus. Angkanya diproyeksikan bertahan di level 5,2%.
Kalender ekonomi belum mencantumkan konsensus pasar untuk indikator ini. Oleh karena itu, pergerakan aset kemungkinan akan ditentukan oleh besar kecilnya perubahan dibandingkan posisi sebelumnya.
Tingkat pengangguran yang meningkat dapat menunjukkan perlambatan sektor industri dan properti mulai merambat ke pasar tenaga kerja. Kondisi tersebut berpotensi menekan keyakinan konsumen serta membatasi pemulihan penjualan ritel.
Sebaliknya, tingkat pengangguran yang menurun akan menjadi sinyal positif bagi permintaan domestik.
Bagi Indonesia, kombinasi penjualan ritel yang menguat dan pengangguran yang turun dapat mendukung sentimen terhadap saham komoditas serta memperbaiki selera risiko di kawasan Asia.
5. Utang Luar Negeri Indonesia Juli 2026
Bank Indonesia dijadwalkan menerbitkan Statistik Utang Luar Negeri Indonesia periode Juli pada Selasa (15/9/2026). Namun, jam publikasinya belum dicantumkan.
Belum tersedia konsensus maupun proyeksi untuk data tersebut.
Sebagai pembanding, posisi utang luar negeri Indonesia pada akhir kuartal II-2026 tercatat sebesar US$453,4 miliar atau tumbuh 4,4% secara tahunan.
Utang luar negeri pemerintah mencapai US$216,3 miliar, sedangkan utang swasta sebesar US$194,6 miliar.
Rasio utang luar negeri terhadap produk domestik bruto berada di level 30,6%. Utang berjangka panjang mendominasi sekitar 82,1% dari keseluruhan utang luar negeri Indonesia.
Kenaikan utang yang tetap terkendali cenderung mendapat respons netral. Namun, peningkatan tajam dapat menambah perhatian terhadap kebutuhan valuta asing dan stabilitas rupiah.
6. Neraca Perdagangan Jepang Agustus 2026
Neraca perdagangan Jepang akan diumumkan pada Rabu (16/9/2026) pukul 06.50 WIB.
Jepang diperkirakan mencatat defisit sebesar 1,05 triliun yen, melebar dari defisit 634,5 miliar yen pada Juli. Sementara itu, proyeksi yang tersedia menunjukkan defisit sekitar 850 miliar yen.
Pertumbuhan ekspor diperkirakan melambat menjadi 18,2% dari 23,2%.
Pelebaran defisit dapat menekan yen karena menunjukkan nilai impor masih tinggi, terutama di tengah tekanan harga energi.
Sebaliknya, defisit yang lebih kecil dari perkiraan dapat menopang yen dan menunjukkan posisi perdagangan Jepang lebih kuat.
Data tersebut juga menjadi gambaran awal kondisi ekonomi menjelang keputusan suku bunga Bank of Japan (BOJ) pada akhir pekan.
7. Penjualan Ritel AS Agustus 2026
Penjualan ritel Amerika Serikat dijadwalkan dirilis pada Rabu (16/9/2026) pukul 19.30 WIB.
Penjualan diperkirakan meningkat 0,9% secara bulanan setelah turun 0,6% pada Juli. Sementara itu, proyeksi yang tersedia lebih konservatif sebesar 0,3%.
Penjualan di luar kendaraan diperkirakan naik 0,5% setelah sebelumnya turun 0,3%.
Realisasi yang kuat akan menunjukkan konsumsi rumah tangga AS masih bertahan meskipun inflasi dan biaya pinjaman meningkat. Namun, kondisi tersebut juga dapat memperkuat alasan Federal Reserve untuk menaikkan suku bunga.
Sebaliknya, penjualan yang lebih lemah akan memunculkan kekhawatiran terhadap pertumbuhan ekonomi.
Bagi pasar Indonesia, angka yang terlalu kuat berpotensi menekan rupiah karena dapat mendorong penguatan dolar AS dan kenaikan imbal hasil US Treasury.
8. Keputusan Suku Bunga AS September 2026
Fokus utama pasar akan tertuju pada keputusan suku bunga Federal Reserve yang diumumkan pada Kamis (17/9/2026) pukul 01.00 WIB.
Konsensus dan proyeksi sama-sama memperkirakan The Fed menaikkan suku bunga sebesar 25 basis poin.
Berdasarkan perangkat CME FedWatch, peluang kenaikan suku bunga menuju kisaran 3,75%-4,00% telah mencapai 87,3%.
Karena kenaikan telah banyak diperhitungkan, perhatian investor akan tertuju pada arah kebijakan berikutnya.
The Fed juga akan menerbitkan proyeksi ekonomi kuartalan. Ketua The Fed Kevin Warsh sebelumnya menilai publikasi tersebut dapat menimbulkan kebisingan di pasar karena kecenderungannya memberikan forward guidance mengenai arah kebijakan.
Selain proyeksi ekonomi, pidato Warsh dan sesi tanya jawab setelah pertemuan FOMC akan menjadi penggerak utama pasar dalam membaca arah suku bunga global.
Sinyal bahwa kenaikan tambahan masih diperlukan dapat memperkuat dolar AS dan imbal hasil obligasi, tetapi menekan emas, rupiah, serta saham negara berkembang.
Sebaliknya, kenaikan suku bunga yang disertai pesan lebih lunak dapat mendukung pemulihan aset berisiko.
9. Inflasi Zona Euro Agustus 2026
Inflasi final Zona Euro periode Agustus akan dirilis pada Kamis (17/9/2026) pukul 16.00 WIB.
Inflasi tahunan diperkirakan meningkat menjadi 3,3% dari 2,9%. Secara bulanan, inflasi diproyeksikan naik 0,4% setelah sebelumnya tumbuh 0,2%.
Sementara itu, inflasi inti diperkirakan melambat menjadi 2,4% dari 2,5%.
Konfirmasi inflasi utama sebesar 3,3% akan menunjukkan tekanan harga masih tinggi dan mendukung kebijakan moneter ketat Bank Sentral Eropa.
Namun, perlambatan inflasi inti dapat mengurangi kebutuhan untuk segera menaikkan suku bunga kembali.
Revisi inflasi ke atas berpotensi mendukung euro, tetapi dapat menekan obligasi dan saham Eropa. Sebaliknya, revisi lebih rendah dapat meredakan kekhawatiran mengenai biaya pendanaan di kawasan tersebut.
10. Inflasi Jepang Agustus 2026
Jepang akan mengumumkan data inflasi periode Agustus pada Jumat (18/9/2026) pukul 06.30 WIB.
Inflasi utama diproyeksikan meningkat menjadi 2,1% dari 2%. Inflasi inti diperkirakan bertahan sebesar 1,8%, sesuai dengan konsensus dan proyeksi.
Sementara itu, inflasi di luar makanan dan energi diperkirakan tetap berada di sekitar 1,9%.
Data tersebut berpotensi memicu pergerakan tajam pada yen karena diumumkan hanya beberapa jam sebelum keputusan suku bunga Bank of Japan.
Inflasi yang lebih tinggi dari perkiraan akan memperkuat alasan bank sentral menaikkan suku bunga.
Sebaliknya, perlambatan inflasi utama maupun inti dapat membuat pasar mempertanyakan perlunya pengetatan tambahan.
Dampaknya dapat meluas ke pasar obligasi global karena Jepang merupakan salah satu sumber modal terbesar dunia.
11. Keputusan Suku Bunga Jepang September 2026
Bank of Japan dijadwalkan mengumumkan keputusan suku bunga pada Jumat (18/9/2026) pukul 10.00 WIB.
Konsensus memperkirakan BOJ menaikkan suku bunga sebesar 25 basis poin menjadi 1,25% dari 1%, sesuai dengan proyeksi.
Kenaikan tersebut berpotensi memperkuat yen dan mendorong imbal hasil obligasi pemerintah Jepang.
Kebijakan yang lebih ketat juga dapat memicu pemulangan dana investor Jepang dari pasar luar negeri sehingga memberikan tekanan terhadap obligasi dan saham global.
Sebaliknya, keputusan mempertahankan suku bunga berisiko melemahkan yen karena pasar telah memperhitungkan kenaikan.
Berikut sejumlah agenda dan rilis data yang terjadwal untuk hari ini:
-
Kementerian Koordinator Bidang Infrastruktur dan Pembangunan Kewilayahan akan menyelenggarakan Forum Koordinasi Penanganan Permukiman Kumuh Terpadu di Auditorium Soemitro Djojohadikusumo, Gedung BJ Habibie, Jakarta Pusat
-
Rapat Dengar Pendapat Komisi VII DPR tentang Akses Pembiayaan dan Permodalan UMKM dan Ekonomi Kreatif dengan Pejabat Kementerian UMKM, Direktur Utama Askrindo, Direktur Utama Jamkrindo
-
Press Conference Peluncuran Telkomsel x MAPrivilege yang akan diselenggarakan di PAUL, Pondok Indah Mall 3, Jakarta Selatan
- Inflasi Kanada
Berikut sejumlah agenda emiten di dalam negeri pada hari ini:
RUPS PT Mitra Komunikasi Nusantara Tbk
RUPS PT AEP Pinago Plantations Tbk
RUPS PT Modernland Realty Tbk
Berikut sejumlah indikator perekonomian nasional:
CNBC INDONESIA RESEARCH
Sanggahan: Artikel ini adalah produk jurnalistik berupa pandangan CNBC Indonesia Research. Analisis ini tidak bertujuan mengajak pembaca untuk membeli, menahan, atau menjual produk atau sektor investasi terkait. Keputusan sepenuhnya ada pada diri pembaca, sehingga kami tidak bertanggung jawab terhadap segala kerugian maupun keuntungan yang timbul dari keputusan tersebut.

