
RI di Bibir Jurang! IHSG Rawan ke Bawah 5.000, Rupiah Menanti Jurus BI
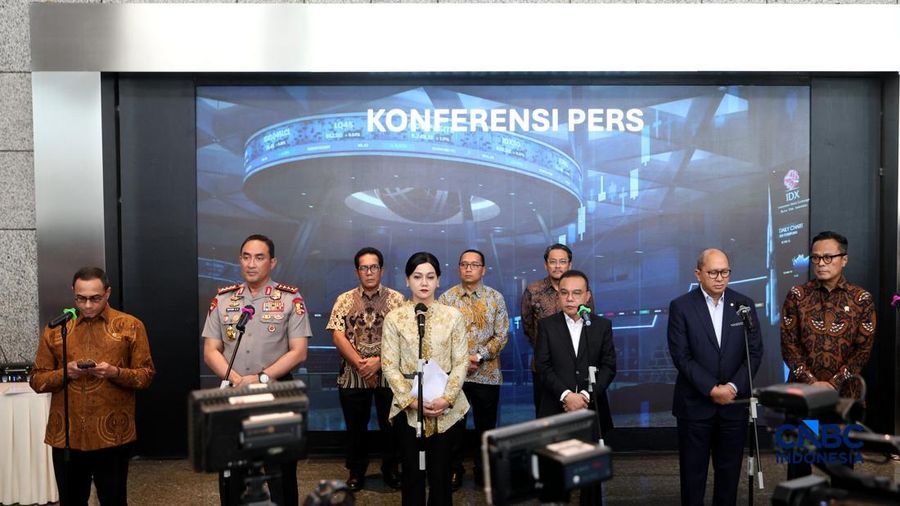
Memasuki perdagangan awal pekan ini, pasar keuangan Indonesia diperkirakan masih menghadapi tekanan setelah kejatuhan tajam Indeks Harga Saham Gabungan dan pelemahan rupiah pada akhir pekan lalu.
Perhatian investor akan tertuju pada perkembangan isu MSCI, langkah penegakan aturan oleh Otoritas Jasa Keuangan (OJK), serta keputusan suku bunga Bank Indonesia (BI) yang akan diumumkan pekan ini.
Dari eksternal, ketegangan di Timur Tengah yang kembali mendorong kenaikan harga minyak dunia juga menjadi perhatian. Selain itu, China akan mengumumkan pertumbuhan ekonomi kuartal III-2026 dan keputusan suku bunga pinjaman acuannya.
1. IHSG Dihantui MSCI, Bisa Jatuh ke Level 4.000-an?
Pasar saham Indonesia memasuki pekan baru dengan tekanan yang cukup berat. Setelah IHSG anjlok lebih dari 11% pada Jumat pekan lalu, kekhawatiran kini muncul mengenai kemungkinan indeks kembali jatuh pada perdagangan Senin ini.
Tekanan ini tidak lepas dari pengumuman MSCI yang membuka kemungkinan perubahan klasifikasi pasar saham Indonesia dari Emerging Market menjadi Standalone Market.
Rencana tersebut masih dalam tahap konsultasi dengan pelaku pasar dan belum menjadi keputusan final. MSCI memberikan kesempatan kepada pelaku pasar untuk menyampaikan tanggapan hingga 30 April 2027, sementara keputusan akhirnya akan diumumkan paling lambat 30 Juni 2027.
"MSCI akan mengumumkan keputusan akhir pada akhir Juni 2027 dan mungkin memberikan pembaruan sementara mengenai tanggapan peserta pasar selama periode konsultasi," tulis MSCI dalam pengumumannya, dikutip Jumat (16/10/2026).
MSCI menilai terdapat sejumlah persoalan yang perlu diperbaiki agar Indonesia tetap memenuhi persyaratan sebagai pasar berkembang. Beberapa di antaranya menyangkut transparansi struktur kepemilikan saham, kemudahan investor untuk berinvestasi, serta kekhawatiran mengenai dugaan praktik perdagangan saham yang terkoordinasi.
Status Standalone Market sendiri merupakan klasifikasi yang menempatkan pasar saham suatu negara di luar kelompok utama MSCI, yakni Developed Market, Emerging Market, dan Frontier Market.
Jika Indonesia benar-benar turun ke kategori tersebut, saham-saham domestik tidak lagi menjadi bagian dari indeks utama MSCI Emerging Markets. Padahal, indeks ini banyak digunakan pengelola dana investasi global sebagai acuan.
Kondisi tersebut berisiko mendorong keluarnya dana asing, terutama dari investor yang mengikuti indeks MSCI. Berkurangnya aliran dana juga dapat membuat aktivitas perdagangan saham semakin sepi dan tekanan terhadap harga saham bertambah besar.
Kekhawatiran ini langsung terasa pada perdagangan Jumat (16/10/2026). IHSG mengalami tekanan jual sejak awal sesi hingga perdagangan harus dihentikan sementara atau trading halt setelah penurunan indeks mencapai 8%.
Tekanan tidak berhenti sampai di situ. Hingga penutupan perdagangan, IHSG akhirnya anjlok 11,57% atau 678,67 poin ke level 5.185,10.
Kejatuhan sebesar 11,57% tersebut menjadi penurunan harian terdalam IHSG sejak krisis moneter 1998.
Tidak hanya itu, posisi penutupan IHSG di level 5.185,10 juga menjadi yang terendah dalam hampir enam tahun, atau sejak 5 November 2020.
Penurunan IHSG diikuti dengan aksi jual oleh investor asing yang cukup besar dengan outflow asing tercatat sebesar Rp3,3 triliun di seluruh pasar. Sehingga, total outflow asing di sepanjang 2026 tercatat sebesar Rp88,19 triliun.
Sejumlah saham berkapitalisasi besar juga mengalami penurunan tajam, bahkan banyak saham menyentuh batas auto reject bawah (ARB).
Kondisi ini membuat perdagangan awal pekan menjadi semakin menarik untuk dicermati. Apalagi, ketidakpastian mengenai keputusan MSCI masih akan berlangsung cukup lama.
CNBC Indonesia mencoba membuat simulasi sederhana untuk melihat seberapa dalam IHSG bisa turun apabila tekanan jual berlanjut pada perdagangan Senin (19/10/2026).
Sebagai gambaran, IHSG menutup perdagangan Jumat di posisi 5.185,10. Jika pada perdagangan Senin indeks turun 8% dari posisi penutupan tersebut, maka IHSG akan jatuh ke sekitar 4.770,29.
Dengan demikian, penurunan sebesar 8% saja sudah cukup untuk membawa IHSG kembali ke level 4.000-an.
Namun, perlu diingat bahwa angka tersebut hanya merupakan simulasi, bukan prediksi bahwa IHSG pasti akan kembali anjlok. Pergerakan pasar pada Senin masih akan bergantung pada respons investor terhadap isu MSCI dan perkembangan sentimen pasar lainnya.
Di sisi lain, jika melihat pergerakan secara teknikal, IHSG juga memiliki peluang untuk kembali menguat.
Pada perdagangan Jumat, IHSG meninggalkan area gap yang cukup lebar di kisaran 5.405-5.803.
Dalam analisis teknikal, gap merupakan area kosong pada grafik harga yang terbentuk ketika indeks bergerak turun atau naik secara tajam tanpa melewati rentang harga tertentu.
Ada kecenderungan harga untuk kembali bergerak menuju area gap tersebut, atau yang biasa dikenal dengan istilah gap filling.
Kondisi ini membuka peluang IHSG mengalami rebound atau penguatan kembali untuk mencoba mengisi area kosong tersebut.
Meski begitu, tidak ada kepastian kapan gap akan terisi, bahkan tidak ada jaminan seluruh area tersebut akan kembali disentuh.
Dengan demikian, meski tekanan jual masih membayangi perdagangan awal pekan, peluang IHSG untuk mengalami pemulihan tetap terbuka, terutama jika mulai muncul aksi beli pada saham-saham yang sudah mengalami penurunan tajam.
2. BEI Pangkas Batas AR Bawah Jadi 7%, Berlaku hingga Akhir 2026
Jakarta, CNBC Indonesia - Bursa Efek Indonesia (BEI) mengubah ketentuan batas Auto Rejection (AR) bawah untuk perdagangan saham menjadi 7% pada sejumlah rentang harga. Kebijakan ini berlaku mulai 19 Oktober hingga 31 Desember 2026 dan akan dievaluasi kembali mengikuti dinamika pasar.
Perubahan tersebut tertuang dalam Surat Keputusan Direksi BEI Nomor KEP-00157/BEI/10-2026 tertanggal 19 Oktober 2026, terkait Peraturan Nomor II-A tentang Perdagangan Efek Bersifat Ekuitas.
Berdasarkan surat BEI Nomor S-13198/BEI.POP/10-2026, perubahan dilakukan terhadap ketentuan batas Auto Rejection di Pasar Reguler dan Pasar Tunai.
Dalam aturan terbaru, batas AR bawah untuk saham dengan harga di atas Rp10 hingga Rp200 dipangkas dari 15% menjadi 7%. Ketentuan yang sama berlaku bagi saham dengan harga di atas Rp200 hingga Rp5.000 serta saham berharga di atas Rp5.000.
Sementara itu, batas AR atas tidak mengalami perubahan.
Khusus saham dengan harga Rp1 hingga Rp10, batas AR atas dan AR bawah tetap sebesar Rp1.
BEI menyatakan kebijakan AR asimetris tersebut berlaku sementara hingga 31 Desember 2026. Evaluasi akan dilakukan kembali dengan mempertimbangkan perkembangan dan dinamika yang terjadi di pasar.
Perubahan ini menjadi salah satu penyesuaian aturan perdagangan saham yang perlu dicermati pelaku pasar, terutama terkait batas penurunan harga saham dalam satu hari perdagangan.
Dengan batas AR bawah sebesar 7%, saham pada rentang harga di atas Rp10 memiliki batas penurunan harian yang lebih sempit dibandingkan ketentuan sebelumnya yang sebesar 15%. Adapun batas AR atas tetap mengikuti ketentuan lama, yakni 35% untuk saham berharga di atas Rp10 hingga Rp200, 25% untuk saham di atas Rp200 hingga Rp5.000, dan 20% untuk saham di atas Rp5.000.
3. OJK Jatuhkan Sanksi Rp2,1 Triliun Terkait DSSA, BREN, dan CUAN
Di tengah kekhawatiran pasar terhadap rencana MSCI menurunkan klasifikasi pasar saham Indonesia, Otoritas Jasa Keuangan (OJK) mengumumkan sanksi terhadap sejumlah pihak yang melakukan pelanggaran ketentuan pasar modal.
Pelanggaran tersebut berkaitan dengan tiga emiten, yakni PT Dian Swastatika Sentosa Tbk (DSSA), PT Barito Renewables Energy Tbk (BREN), dan PT Petrindo Jaya Kreasi Tbk (CUAN).
OJK menjatuhkan sanksi administratif berupa denda dengan nilai keseluruhan mencapai Rp2,1 triliun kepada pihak-pihak yang terlibat dalam pelanggaran tersebut.
Denda terbesar, yakni Rp1,5 triliun, dikenakan kepada pihak-pihak terkait transaksi saham DSSA. Sementara itu, pihak-pihak terkait penjatahan saham BREN dikenakan denda Rp500 miliar, dan pihak-pihak terkait CUAN sebesar Rp100 miliar.
Dalam pemeriksaan perdagangan saham DSSA sepanjang periode 2024-2026, OJK menemukan adanya tindak pidana manipulasi pasar yang dilakukan sejumlah investor perorangan dan institusi melalui beberapa perusahaan sekuritas.
Menurut OJK, manipulasi tersebut dilakukan secara terencana dan terstruktur sehingga menyebabkan harga saham DSSA mengalami kenaikan yang cukup besar.
Selama pemeriksaan, OJK telah meminta data dan dokumen dari anggota bursa, menelusuri aliran dana, serta memanggil sedikitnya 12 direksi perusahaan efek, 15 pihak perorangan, dan 11 badan hukum asing.
OJK juga menemukan pelanggaran yang dilakukan direksi perusahaan efek dan menindaklanjutinya dengan pembekuan izin orang-perseorangan dari direksi yang bersangkutan.
Sementara itu, pemeriksaan terhadap BREN dan CUAN menemukan persoalan berbeda, yakni pada proses penawaran umum perdana saham atau initial public offering (IPO).
OJK menemukan bahwa sejak awal, penjatahan saham kedua emiten tersebut telah direncanakan untuk diberikan kepada kelompok tertentu yang memiliki hubungan dengan pemegang saham pengendali.
Dalam proses pemesanan saham, terdapat pihak-pihak yang mengaburkan identitasnya untuk memperoleh penjatahan saham dalam jumlah sangat besar.
Akibatnya, kepemilikan saham BREN dan CUAN menjadi terkonsentrasi pada kelompok tertentu, sementara jumlah saham yang benar-benar beredar dan dapat diperdagangkan oleh publik menjadi terbatas.
OJK juga menemukan adanya keuntungan yang diperoleh secara tidak sah dari pelanggaran dalam perdagangan DSSA maupun pemesanan saham BREN dan CUAN.
Temuan ini menjadi perhatian karena persoalan transparansi kepemilikan saham dan dugaan perdagangan terkoordinasi juga termasuk masalah yang disampaikan MSCI dalam rencana perubahan klasifikasi pasar saham Indonesia.
OJK menyatakan bahwa penindakan terhadap pelanggaran pasar modal tidak hanya dilakukan dalam kasus ketiga emiten tersebut.
Sepanjang Januari hingga Oktober 2026, OJK bersama lembaga pengatur mandiri pasar modal atau self-regulatory organization (SRO) telah melakukan penegakan aturan terhadap sedikitnya 835 pihak.
Penegakan hukum tersebut akan terus dilanjutkan sebagai bagian dari upaya reformasi pasar modal Indonesia.
4. Menanti Keputusan Suku Bunga Bank Indonesia Pekan Ini
Bank Indonesia (BI) dijadwalkan kembali menggelar Rapat Dewan Gubernur (RDG) bulanan pada 20-21 Oktober 2026.
Pertemuan akan dimulai pada Selasa (20/10/2026), sementara keputusan mengenai suku bunga acuan akan diumumkan pada Rabu (21/10/2026).
Keputusan BI kali ini menjadi salah satu agenda penting yang akan diperhatikan pelaku pasar, terutama setelah pasar saham dan nilai tukar rupiah mengalami tekanan berat pada akhir pekan lalu.
Jika melihat pertemuan sebelumnya pada 22-23 September 2026, BI memutuskan untuk mempertahankan BI Rate di level 5,75%, dengan suku bunga Deposit Facility sebesar 4,75% dan Lending Facility sebesar 6,50%.
Keputusan tersebut diambil untuk menjaga stabilitas rupiah di tengah tekanan dari luar negeri, sekaligus mendukung pertumbuhan ekonomi domestik.
Namun, situasi menjelang pertemuan Oktober sedikit berbeda.
Pengumuman MSCI mengenai kemungkinan penurunan klasifikasi pasar saham Indonesia dari Emerging Market menjadi Standalone Market telah memicu gejolak besar di pasar keuangan domestik.
Mengutip Reuters, kejatuhan IHSG sebesar 11,6% pada Jumat (16/10/2026) telah menghapus sekitar US$65 miliar nilai pasar saham Indonesia.
Penurunan tersebut juga menjadi yang terdalam dalam satu hari sejak krisis keuangan Asia pada 1998.
Tekanan tidak hanya terjadi di pasar saham. Rupiah juga sempat melemah hingga sekitar 0,8% selama perdagangan, sebelum akhirnya menutup Jumat dengan pelemahan 0,45% di level Rp18.000/US$.
Kondisi ini membuat sejumlah analis mulai membuka kemungkinan bahwa BI justru menaikkan suku bunga pada pertemuan pekan ini, berbeda dari perkiraan sebelumnya yang cenderung memperkirakan suku bunga tetap.
Dalam laporan kepada nasabahnya, Citi menilai kenaikan suku bunga dapat menjadi langkah pencegahan agar tekanan di pasar saham tidak menyebar lebih jauh ke pasar obligasi dan nilai tukar rupiah.
"Tujuan kenaikan suku bunga adalah sebagai langkah antisipasi, yaitu untuk mencegah arus keluar modal asing dari pasar saham yang diperkirakan terjadi meluas ke pasar surat utang, sekaligus diperparah oleh keluarnya modal dari investor domestik," tulis Citi, dikutip dari Reuters.
Kekhawatiran tersebut muncul karena perubahan klasifikasi MSCI berpotensi memicu arus keluar dana asing dalam jumlah besar.
Sejumlah bank memperkirakan perubahan klasifikasi tersebut dapat memicu keluarnya dana investasi pasif sekitar US$3 miliar hingga US$6 miliar.
JPMorgan memperkirakan potensi arus keluar mencapai US$4,8 miliar, sedangkan UBS memperingatkan bahwa investor aktif juga berpotensi menarik dana tambahan hingga US$15 miliar.
Sebagai gambaran, terdapat lebih dari US$1,8 triliun aset investasi global yang menggunakan indeks MSCI Emerging Markets sebagai acuan, menurut data MSCI.
Meski demikian, potensi keluarnya dana tersebut masih merupakan perkiraan apabila perubahan klasifikasi benar-benar dilakukan, bukan dana yang sudah keluar dari Indonesia.
5. BI Akan Umumkan Perkembangan Uang Beredar September 2026
Bank Indonesia (BI) dijadwalkan merilis laporan perkembangan uang beredar September 2026 pada Jumat (23/10/2026).
Laporan ini akan memberikan gambaran mengenai perkembangan likuiditas atau jumlah uang yang beredar dalam perekonomian Indonesia, termasuk pertumbuhan kredit perbankan.
Jika melihat laporan sebelumnya, BI mencatat uang beredar dalam arti luas atau M2 pada Agustus 2026 mencapai Rp10.448,1 triliun, tumbuh sebesar 8,2% secara tahunan (year-on-year/yoy).
Pertumbuhan tersebut sedikit melambat dibandingkan Juli 2026 yang sebesar 8,3% (yoy).
Bahkan, jika ditarik lebih jauh, pertumbuhan uang beredar telah melambat selama dua bulan berturut-turut, setelah sebelumnya mencapai 8,7% (yoy) pada Juni 2026.
"Likuiditas perekonomian atau uang beredar dalam arti luas (M2) tumbuh positif pada Agustus 2026," tulis BI dalam siaran persnya, Kamis (24/9/2026).
Pertumbuhan uang beredar pada Agustus didorong oleh kenaikan uang beredar sempit atau M1 sebesar 9,0% (yoy) dan uang kuasi sebesar 6,5% (yoy).
Sementara itu, dari sisi penyaluran kredit, perbankan justru mencatat pertumbuhan yang lebih tinggi.
Kredit perbankan tumbuh 13,3% (yoy) pada Agustus 2026, meningkat dibandingkan Juli yang sebesar 13,0% (yoy).
Kondisi tersebut menunjukkan bahwa meskipun pertumbuhan jumlah uang beredar melambat, aktivitas penyaluran kredit masih terus meningkat.
Oleh karena itu, laporan September yang akan dirilis pada Jumat menjadi menarik untuk dicermati, terutama untuk melihat apakah pertumbuhan uang beredar kembali melambat atau mulai mengalami kenaikan.
6. Harga Minyak Brent Tembus US$110, Konflik Timur Tengah Kian Memanas
Harga minyak dunia kembali melonjak tajam pada perdagangan Jumat (16/10/2026), seiring meningkatnya serangan terhadap jalur pengiriman minyak di Timur Tengah serta ancaman gangguan pasokan energi dari Rusia.
Melansir CNBC International, harga minyak mentah Brent sempat menyentuh US$110 per barel untuk pertama kalinya sejak Mei 2026, sebelum akhirnya ditutup menguat 3,7% ke level US$109,86 per barel.
Sementara itu, harga minyak West Texas Intermediate (WTI) naik 3,5% menjadi US$101,41 per barel.
Sepanjang pekan lalu, harga minyak WTI telah melonjak lebih dari 10%, sedangkan Brent menguat hampir 5%.
Kenaikan harga minyak ini terjadi setelah Iran meningkatkan serangan terhadap kapal-kapal yang melintasi Selat Hormuz, sementara kelompok Houthi di Yaman kembali melancarkan serangan ke Arab Saudi.
Pada Jumat pekan lalu, militer Arab Saudi berhasil mencegat sejumlah rudal yang ditembakkan dari arah Laut Merah. Salah satu rudal tersebut bahkan mengarah ke Yanbu, terminal ekspor minyak penting milik Arab Saudi.
Militer Saudi juga menghancurkan tiga drone yang terdeteksi di wilayah Riyadh dan bagian selatan negara tersebut.
Serangan Houthi ke Arab Saudi terus terjadi sepanjang pekan lalu. Sebelumnya, pada Selasa, salah satu gedung administrasi perusahaan minyak Saudi Aramco di Dhahran juga terkena serangan.
Kelompok Houthi bahkan menyerang Bandara Internasional Riyadh pada 10 Oktober 2026. Serangan tersebut menewaskan 12 orang dan menyebabkan lebih dari 300 orang terluka.
Ketegangan juga semakin meningkat di Selat Hormuz, salah satu jalur perdagangan minyak terpenting di dunia.
Sejak Minggu (11/10/2026), sedikitnya sembilan kapal tanker dan kapal kargo telah menjadi sasaran serangan di kawasan tersebut.
Pada Rabu (14/10/2026), Iran bahkan menenggelamkan kapal kontainer GFS Pride yang berbendera Singapura. Seluruh awak kapal berhasil dievakuasi dengan selamat.
Organisasi Maritim Internasional atau International Maritime Organization (IMO) mencatat serangkaian serangan terhadap kapal sepanjang pekan lalu menyebabkan tiga pelaut terluka dan dua lainnya masih dinyatakan hilang.
Meningkatnya ancaman keamanan tersebut mulai berdampak terhadap pengiriman minyak melalui Selat Hormuz.
Menurut data perusahaan riset energi Kpler, pengiriman minyak mentah melalui jalur tersebut tercatat sebesar 9,4 juta barel per hari pada pekan yang berakhir Rabu (14/10/2026).
Jumlah itu hanya sekitar 70% dari rata-rata sebelum perang Iran, setelah sebelumnya sempat kembali mendekati tingkat sebelum perang pada September.
Pengiriman minyak melalui Selat Hormuz masih jauh dari kondisi normal. Serangan terhadap kapal-kapal juga memperbesar kekhawatiran bahwa pasokan minyak global akan kembali terganggu.
Tekanan terhadap pasokan energi dunia tidak hanya datang dari Timur Tengah.
Di Eropa Timur, upaya Presiden AS Donald Trump untuk mendorong gencatan senjata di sektor energi antara Rusia dan Ukraina juga mulai menemui jalan buntu.
Rusia masih melancarkan serangan terhadap infrastruktur Ukraina meskipun sebelumnya terdapat upaya penghentian serangan terhadap fasilitas energi.
Presiden Ukraina Volodymyr Zelenskyy kemudian menyatakan bahwa Kyiv akan kembali menyerang kilang-kilang minyak Rusia sebagai bentuk balasan.
Serangan terhadap fasilitas energi Rusia dan Timur Tengah sepanjang tahun ini telah mendorong kenaikan harga bahan bakar, terutama diesel.
Di AS, harga rata-rata diesel pada Jumat mencapai US$6,33 per galon, atau lebih dari 70% lebih mahal dibandingkan periode yang sama tahun lalu, menurut data AAA.
Selain konflik geopolitik, kenaikan harga minyak AS juga dipengaruhi penurunan persediaan minyak mentah komersial.
Data Energy Information Administration (EIA) menunjukkan stok minyak mentah AS turun lebih dari 8 juta barel pada pekan yang berakhir 9 Oktober 2026.
Penurunan tersebut terjadi setelah produksi minyak di kawasan Gulf Coast terganggu akibat Badai Isaias.
7. China Umumkan Pertumbuhan Ekonomi Kuartal III-2026
Dari luar negeri, perhatian pelaku pasar akan tertuju pada China yang dijadwalkan mengumumkan data pertumbuhan ekonomi kuartal III-2026 pada Senin (19/10/2026) pagi ini.
Data tersebut menjadi salah satu agenda penting bagi pasar keuangan Asia, terutama untuk melihat apakah ekonomi terbesar kedua di dunia itu mampu kembali tumbuh lebih cepat setelah mengalami perlambatan pada kuartal sebelumnya.
Sebagai gambaran, ekonomi China pada kuartal II-2026 hanya tumbuh 4,3% secara tahunan (year-on-year/yoy), melambat dari pertumbuhan 5,0% pada kuartal I-2026.
Angka tersebut juga berada di bawah perkiraan pasar sebesar 4,5% dan menjadi pertumbuhan tahunan paling lambat sejak kuartal IV-2022.
Perlambatan ekonomi China terutama disebabkan oleh masih lemahnya konsumsi masyarakat, investasi swasta yang belum pulih, serta persoalan berkepanjangan di sektor properti.
Di sisi lain, ekspor produk yang berkaitan dengan kecerdasan buatan atau artificial intelligence (AI) masih cukup kuat, tetapi belum mampu sepenuhnya menutupi lemahnya permintaan di dalam negeri.
Pertumbuhan ekonomi kuartal II yang hanya mencapai 4,3% juga berada di bawah batas bawah target pertumbuhan pemerintah China untuk sepanjang 2026, yakni 4,5%-5,0%.
Sementara itu, jika dihitung sepanjang semester I-2026, ekonomi China tumbuh sebesar 4,7%.
Biro Statistik Nasional China atau National Bureau of Statistics (NBS) sebelumnya mengingatkan bahwa perekonomian masih menghadapi ketidakpastian dari luar negeri serta ketidakseimbangan antara produksi yang cukup kuat dan permintaan yang masih lemah.
Meski demikian, Wakil Kepala NBS Mao Shengyong menilai ekonomi China masih menunjukkan ketahanan, terutama berkat pertumbuhan industri teknologi tinggi, manufaktur peralatan, dan sektor jasa.
Data pertumbuhan ekonomi kuartal III yang dirilis pagi ini akan menjadi perhatian untuk melihat apakah perlambatan ekonomi China masih berlanjut atau mulai menunjukkan tanda-tanda pemulihan.
8. Bank Sentral China Akan Umumkan Suku Bunga Acuan
Bank sentral China atau People's Bank of China (PBOC) dijadwalkan mengumumkan suku bunga pinjaman acuannya atau Loan Prime Rate (LPR) pada Selasa (20/10/2026).
Ada dua suku bunga yang akan diumumkan, yakni LPR tenor satu tahun dan lima tahun.
LPR tenor satu tahun banyak digunakan sebagai acuan bunga pinjaman bagi dunia usaha, sementara LPR tenor lima tahun menjadi acuan penting untuk kredit jangka panjang, termasuk kredit pemilikan rumah.
Pada pengumuman sebelumnya pada September 2026, PBOC kembali mempertahankan LPR tenor satu tahun di level 3,00% dan tenor lima tahun sebesar 3,50%.
Keputusan tersebut membuat kedua suku bunga tidak berubah selama 16 bulan berturut-turut.
Namun, pengumuman pada pekan ini menjadi menarik karena kondisi ekonomi China masih menghadapi sejumlah tantangan.
Pertumbuhan ekonomi China pada kuartal II-2026 melambat menjadi 4,3% secara tahunan, dari 5,0% pada kuartal sebelumnya. Lemahnya konsumsi masyarakat, investasi swasta, serta sektor properti masih menjadi persoalan utama.
Di sisi lain, penyaluran kredit perbankan China pada September mulai menunjukkan kenaikan. Pinjaman baru meningkat menjadi 1,08 triliun yuan, jauh lebih tinggi dibandingkan Agustus yang hanya sebesar 60 miliar yuan.
Meski demikian, permintaan kredit secara keseluruhan masih tergolong lemah.
Kondisi tersebut membuat kebijakan suku bunga PBOC menjadi perhatian, terutama untuk melihat apakah bank sentral akan kembali memberikan dukungan bagi perekonomian melalui penurunan bunga atau tetap mempertahankan kebijakan saat ini.
Keputusan PBOC juga akan diumumkan sehari setelah China merilis pertumbuhan ekonomi kuartal III-2026. Kedua data tersebut akan menjadi perhatian pelaku pasar untuk melihat kondisi ekonomi China dan arah kebijakan pemerintah dalam beberapa bulan mendatang.
(evw/evw)