
Mewujudkan Ketahanan dan Swasembada Energi

Catatan: Artikel ini merupakan opini pribadi penulis dan tidak mencerminkan pandangan Redaksi CNBCIndonesia.com
Presiden Prabowo Subianto telah menyatakan visinya mengenai arah pengembangan sektor energi Indonesia ke depan. Dalam berbagai kesempatan, Prabowo sering mengemukakan Indonesia harus mewujudkan swasembada energi secepatnya. Swasembada energi yang dimaksud adalah tidak hanya energi berbasis fosil tetapi juga energi baru dan terbarukan (EBT).
Upaya mewujudkan swasembada energi tentu bukan gagasan yang biasa (as unusual idea). Ini adalah visi besar. Ini mengingat, sejauh ini diskursus mengenai energi lebih banyak mengulas tentang ketahanan energi (energy security).
Tingkatan diskursus mengenai swasembada energi jelas "melebihi" diskusi mengenai ketahanan energi. Swasembada energi berarti Indonesia harus mampu memenuhi kebutuhan energi di dalam negeri melalui kemampuan produksinya sendiri, tanpa impor atau tanpa pembelian energi dari luar negeri. Di sisi lain, perkembangan sektor energi kita saat ini, komponen impornya justru tinggi dan cenderung meningkat setiap tahunnya.
Sumber Kerentanan Sektor Energi Nasional
Di sektor minyak dan gas bumi (migas), khususnya minyak (crude dan BBM), Indonesia telah menjadi net oil importer sejak tahun 2004 dengan kecenderungan impor yang cenderung meningkat setiap tahunnya. Peningkatan impor minyak disebabkan produksi minyak mentah (crude) di dalam negeri yang cenderung menurun, di sisi lain konsumsi minyak dan BBM di dalam negeri terus meningkat seiring meningkatnya jumlah penduduk, jumlah kendaraan serta meningkatnya aktivitas kegiatan usaha.
Data statistik BPS menunjukkan pertumbuhan sektor pertambangan migas cenderung negatif (terkontraksi) setiap tahunnya, dalam 15 tahun terakhir.
Bila pada 20 tahun yang lalu produksi crude domestik mencapai lebih dari 1 juta barel per hari (bph), kini produksinya di bawah 700 ribu barel per hari (bph).
Kondisi inilah yang kemudian menimbulkan kerawanan terhadap ketahanan energi nasional apabila terjadi konflik geopolitik yang melibatkan negara-negara produsen minyak, seperti yang terjadi di Timur Tengah saat ini.
Konflik geopolitik yang melibatkan negara-negara produsen minyak pasti akan menyebabkan pasokan (supply) minyak secara global terganggu, tidak hanya terganggu akibat terhambatnya kegiatan produksi dan distribusi, tetapi juga dapat disebabkan oleh meluasnya kebijakan proteksionisme dalam rangka menjaga ketahanan energi di setiap negara pemilik pasokan energi.
Belum lama ini, China mengumumkan untuk menghentikan ekspor BBM-nya. China ini unik. China adalah salah satu negara pengimpor minyak terbesar di dunia. Namun, China juga memiliki kilang pengolahan minyak dengan kapasitas yang besar sehingga mampu memenuhi kebutuhan BBM di dalam negeri (swasembada) dan menjadi pengekspor BBM dan produk minyak lainnya. Kini, dalam rangka menjaga ketahanan energi di dalam negerinya, pemerintah China menghentikan ekspor BBM-nya.
Tidak hanya pasokan yang terganggu, Indonesia juga menghadapi risiko kenaikan Belanja Negara dalam bentuk kenaikan beban subsidi dan kompensasi BBM akibat kenaikan harga minyak. Berdasarkan analisis sensitivitas dalam Nota Keuangan RAPBN 2027, disebutkan bahwa kenaikan realisasi harga minyak mentah (ICP) sebesar US$1 per barel di atas asumsi yang ditetapkan pada APBN 2027 akan meningkatkan defisit APBN sebesar Rp8,5 triliun. Kondisi ini terjadi mengingat dampak kenaikan ICP terhadap kenaikan belanja negara jauh lebih besar dibandingkan dampak kenaikan ICP terhadap kenaikan penerimaan negara.
Krisis energi global juga menjadi sumber kerentanan bagi sektor ketenagalistrikan Indonesia. Setidaknya, terdapat dua sumber kerentanan yang dihadapi sektor ketenagalistrikan akibat gejolak eksternal tersebut.
Pertama, gejolak eksternal berupa kenaikan harga minyak biasanya akan diikuti kenaikan harga energi primer (primary energy) lainnya terutama harga batubara. Konsekuensinya, kenaikan harga batubara di pasar global akan mendorong produsen batubara mengekspor produksinya sehingga berpotensi menimbulkan shortage pasokan batubara bagi kebutuhan pembangkitan tenaga listrik di dalam negeri.
Kedua, instabilitas di sektor energi (berupa kenaikan harga minyak) biasanya diikuti oleh gejolak di pasar keuangan berupa pelemahan nilai tukar mata uang (termasuk Rupiah) terhadap dolar Amerika Serikat (USD). Pelemahan nilai tukar Rupiah menimbulkan dampak berupa kenaikan biaya pokok pembangkitan (BPP) tenaga listrik.
Ini mengingat, sebagian besar komponen BPP dibayar dengan menggunakan USD. Di sisi lain, pendapatan hasil penjualan listrik yang diterima PLN diterima dalam Rupiah. Kondisi ini menimbulkan mismatch yang berdampak pada kerugian akibat selisih kurs yang berpotensi menurunkan kapasitas keuangan PLN.
Berdasarkan perhitungan penulis, selama 2009-2024, PLN mencatatkan net kerugian akibat selisih kurs sebesar Rp86,43 triliun atau setara dengan laba bersih PLN selama empat tahun terakhir. Bila kerugian kurs ini terus berlangsung maka eksistensi PLN sebagai agen pemerintah untuk mewujudkan ketahanan atau swasembada energi akan terganggu.
Pelemahan Kinerja Investasi di Sektor Energi
Untuk mewujudkan swasembada atau setidaknya ketahanan energi tentu memerlukan upaya-upaya strategis, tidak cukup hanya business as usual, yang melibatkan sumber daya besar dan keterlibatan para pemangku kepentingan (stakeholders) dalam skala yang luas.
Sumber daya yang dimaksud adalah terutama berupa pendanaan investasi. Sedangkan keterlibatan stakeholders adalah meliputi pemangku kepentingan tidak hanya regulator dan pelaku usaha di sektor energi, termasuk pula otoritas fiskal, otoritas pemeriksa keuangan seperti Badan Pemeriksa Keuangan (BPK RI), Bank Indonesia (BI) dan Otoritas Jasa Keuangan (OJK), lembaga keuangan, dan aparat penegak hukum (APH).
Selama ini, persoalan energi seringkali hanya dilihat dengan menggunakan kacamata sebagai tanggung jawab regulator sektoral, dalam hal ini Kementerian Energi dan Sumber Daya Mineral (ESDM). Padahal, Kementerian ESDM adalah satu dari sekian banyak pemangku kepentingan dalam ekosistem sektor energi yang turut menentukan kinerja sektor energi.
Untuk mendongkrak kinerja pertumbuhan sektor energi, tidak hanya membutuhkan tangan Kementerian ESDM. Peran Kementerian ESDM lebih banyak berperan sebagai pembuka "lahan", pembersih ranjau yang menjadi penghambat investasi (debottlenecking) agar mesin sektor energi dapat beroperasi. Namun, mesin juga membutuhkan pelumas agar dapat berputar lebih cepat dan menciptakan nilai tambah lebih besar.
Sektor energi membutuh pendanaan investasi besar yang melibatkan pemilik dana (pemodal), pemberi pinjaman (bank), dan pasar modal yang memungkinkan pelaku usaha di sektor energi dapat melakukan penerbitan saham dan obligasi.
Sementara itu, keterlibatan pendanaan investasi dapat berjalan manakala regulator sektor keuangan, OJK dan BI, mampu menciptakan lingkungan regulasi dan iklim investasi bagi industri keuangan dapat berperan lebih aktif dalam kegiatan pembiayaan sektor energi.
Belum lama ini, Kementerian ESDM RI mengumumkan temuan baru cadangan gas raksasa di Blok Ganal Kalimantan Timur yang potensi gasnya mencapai 5 triliun kaki kubik. Sebelum temuan ini, berdasarkan data dari Satuan Kerja Khusus Pelaksana Kegiatan Usaha Hulu Minyak dan Gas Bumi (SKK Migas), saat ini Indonesia memiliki sebanyak 128 cekungan migas. Sayangnya, dari ke-128 cekungan migas tersebut, yang sudah berproduksi baru sebanyak 20 cekungan. Ketiadaan investasi menyebabkan sebagian besar potensi cadangan migas kita belum tergarap.
Kondisi yang relatif sama juga terjadi di sektor hilir (downstream) migas. Sebagai gambaran, berapa banyak kilang migas baru, di luar program Refining Development Master Plan (RDMP) yang dicanangkan pemerintah dan Pertamina, yang kita bangun dalam 30 tahun terakhir? Kemudian, seberapa besar keterlibatan lembaga keuangan domestik dalam pembiayaan konstruksi kilang tersebut.
Perkiraan penulis, tidak banyak kilang baru yang dibangun dan tidak banyak lembaga keuangan domestik yang terlibat. Tidak hanya di sektor migas, sektor ketenagalistrikan juga mengalami hal serupa. Dari sekian banyak pembangkit tenaga listrik yang dibangun, sebagian besar sumber dana yang dipergunakan untuk membiayai pembangkit tenaga listrik sejak masa konstruksinya berasal dari lembaga keuangan asing.
Di tengah cita-cita Presiden RI Prabowo Subianto yang ingin mewujudkan swasembada energi, fakta di lapangan menunjukkan bahwa kinerja investasi di sektor pertambangan dan energi justru cenderung melemah. Pertumbuhan investasi (PMA dan PMDN) sektor Pertambangan cenderung menurun sejak tahun 2023, yaitu dari sebesar 67,83% pada tahun 2022 menjadi sebesar 14,76% (2023), 18,03% (2024), 8,10% (2025) dan sebesar 2,67% (c-to-c) pada semester I-2026 dibanding semester I-2025.
Kondisi yang relatif sama juga dialami oleh investasi di sektor Industri Kimia dan Farmasi (yang di dalamnya termasuk industri kilang pengolahan). Pada tahun 2022, pertumbuhan realisasi investasi di sektor industri Kimia dan Farmasi sebesar 96,76% menjadi sebesar 12,21% (2023), -6,84% (2024), 17,44% (2025) dan sebesar 3,13% (c-to-c) pada semester I-2026 dibanding semester I-2025.
Sementara itu, kinerja investasi di sektor Listrik dan Gas dalam lima tahun terakhir juga cenderung rendah. Pada tahun 2022, pertumbuhan realisasi investasi di sektor Listrik dan Gas sebesar 5,48% menjadi -9,21% (2023), 6,63% (2024), 13,99% (2025), dan sebesar 21,80% (c-to-c) pada semester I-2026 dibanding semester I-2025. Bahkan, bila dibandingkan dengan sektor lainnya, tingkat pemulihan investasi di sektor Listrik dan Gas pasca pandemi Covid-19 tergolong paling lambat (lihat tabel).
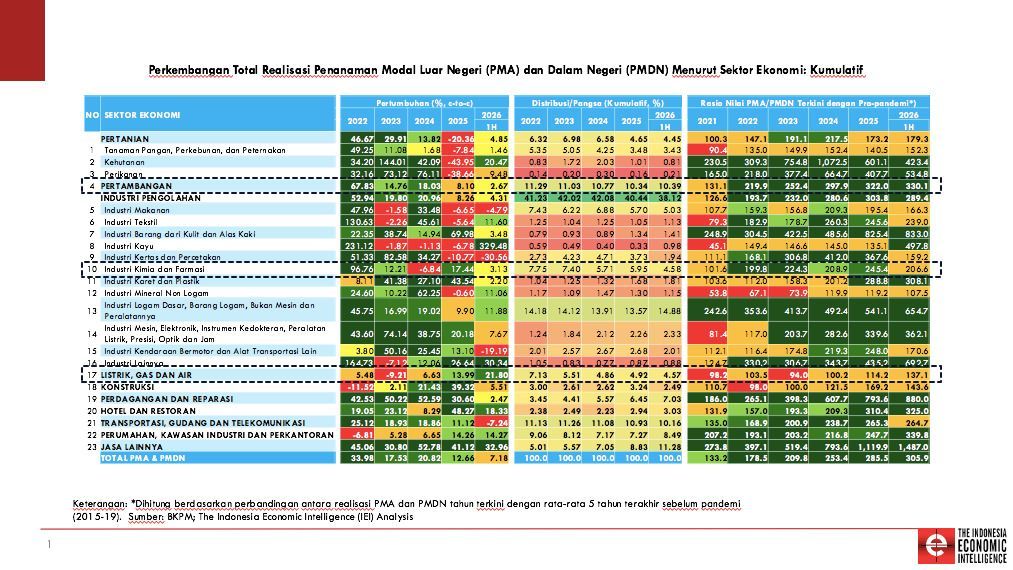 Keterangan: *Dihitung berdasarkan perbandingan antara realisasi PMA dan PMDN tahun terkini dengan rata-rata lima tahun terakhir sebelum pandemi. (2015-19). Sumber: BKPM; The Indonesia Economic Intelligence (IEI) Analysis(Istimewa) |
Pendanaan Investasi, Kepastian Hukum, dan Dukungan Fiskal
Persoalan investasi sektor energi ini setidaknya melibatkan tiga unsur. Pertama, keterlibatan lembaga keuangan dalam rangka memenuhi kebutuhan pembiayaan investasi. Sebagai gambaran, dalam setiap kegiatan investasi terutama proyek-proyek konstruksi, komponen pendanaan yang berasal dari modal sendiri (equity) biasanya tidak lebih dari 30% terhadap total kebutuhan pembiayaan. Selebihnya, berasal dari utang, terutama dari kredit (loans) perbankan.
Sejauh ini, keterlibatan perbankan nasional dalam pembiayaan proyek-proyek energi masih sangat rendah. Bahkan pembiayaan pada tahap konstruksinya, nyaris tidak ada. Hal ini antara lain dipengaruhi oleh sedikitnya ketersediaan skim pembiayaan yang sesuai dengan karakteristik proyek di sektor energi. Karakteristik proyek energi yang berjangka lebih dari 20 tahun belum dapat dipenuhi oleh perbankan domestik.
Situasi inilah yang menyebabkan banyak proyek investasi di sektor energi di dalam negeri yang pembiayaannya "diambil alih" oleh perbankan di luar negeri. Untuk mendorong keterlibatan perbankan nasional dalam pembiayaan sektor energi tentunya membutuhkan reformasi dalam kebijakan di sektor pembiayaan.
OJK diharapkan lebih proaktif mendorong berkembangnya skim-skim pembiayaan yang dapat mengakomodir kebutuhan pembiayaan sektor energi seperti skim project finance, project bond, dan lainnya yang telah banyak dipraktekkan oleh lembaga keuangan di luar negeri.
Kedua, peningkatan investasi jangka panjang menjadi kunci untuk mewujudkan ketahanan energi. Kepastian hukum bagi pelaku investasi menjadi kunci untuk mendorong kegiatan investasi di sektor energi. Investasi di sektor energi memiliki unsur ketidakpastian yang sangat tinggi. Oleh karenanya, sudah pasti risiko investasi di sektor energi juga sangat tinggi. Investasi gagal atau rugi sudah pasti menjadi risiko yang akan dihadapi para pelaku usaha di sektor energi.
Dalam prakteknya, yang memperoleh mandat penugasan pemerintah untuk mewujudkan ketahanan energi adalah BUMN energi, dalam hal ini PLN (Persero) dan Pertamina (Persero). Sedangkan kedua BUMN energi tersebut menghadapi risiko investasi yang tinggi.
Sebagai contoh, realisasi investasi ketenagalistrikan sangat dipengaruhi oleh kondisi perekonomian seperti kondisi ekonomi global, perubahan kebijakan pemerintah, realisasi investasi di sektor-sektor lainnya serta perkembangan daya beli masyarakat.
Berdasarkan data-data historis, realisasi pertumbuhan ekonomi hampir selalu berada di bawah asumsi atau proyeksi yang dipergunakan dalam menyusun Rencana Usaha Penyediaan Tenaga Listrik (RUPTL). Konsekuensi dari tidak sesuainya asumsi dengan realisasi pertumbuhan ekonomi, maka akan terdapat penyelesaian investasi ketenagalistrikan yang terhambat atau tidak sesuai rencana.
Konsekuensi selanjutnya, dapat diperkirakan bahwa akan ada investasi pada ekosistem ketenagalistrikan yang merugi. Kerugian tersebut dapat dialami PLN, independent power producer (IPP) maupun mitra supplier. Kerugian dapat terjadi karena proyek tertunda sehingga menimbulkan tambahan biaya (cost of run) maupun rugi karena proyek dihentikan secara permanen untuk mencegah kerugian lebih besar.
Apabila yang menjadi mitra PLN juga merupakan BUMN, maka akan banyak investasi BUMN yang merugi dan manajemen BUMN berpotensi terjerat klausul "merugikan keuangan negara" sebagaimana dalam Undang-Undang Tindak Pidana Korupsi (UU Tipikor).
Risiko yang sama juga terjadi pada investasi di sektor migas. Sudah menjadi konsensus global bahwa tingkat keberhasilan eksplorasi komersial (commercial exploration success rates) di sisi hulu migas di seluruh dunia sangat rendah, yaitu berkisar antara 30 sampai dengan 40 persen.
Dalam konteks ini, pada hakikatnya, Pertamina hampir pasti akan menghadapi kasus kerugian pada kegiatan investasinya. Dan apabila setiap investasi yang merugi dikategorikan sebagai tindakan yang "merugikan keuangan negara" dan selanjutnya ditafsirkan sebagai tindak pidana korupsi, maka akan banyak insan Pertamina yang berpotensi terjerat kasus Tipikor.
Faktanya menunjukkan bahwa sebagian besar cekungan migas yang berproduksi merupakan hasil dari kegiatan investasi yang dilakukan pada era sebelum berlakunya UU Tipikor (sebelum tahun 1999). Dengan kata lain, kepastian hukum sangat diperlukan untuk mendorong kegiatan investasi di sektor energi baik migas maupun ketenagalistrikan agar seluruh potensi sumber energi yang dimiliki Indonesia dapat dimanfaatkan secara maksimal bagi kesejahteraan seluruh rakyat.
Ketiga, kepastian dukungan fiskal dalam rangka mendorong kegiatan investasi di sektor energi. Reformasi kebijakan fiskal diperlukan untuk mendorong akselerasi investasi di sektor energi khususnya pada kegiatan hulu dan hilir migas.
Banyaknya potensi cadangan migas, namun minimnya kegiatan investasi di sektor hulu migas mencerminkan bahwa kebijakan fiskal terutama terkait dengan revenue sharing antara pemerintah dengan pelaku usaha pertambangan migas tidak menarik untuk mendorong investasi migas.
Kebijakan pemerintah yang lebih banyak mengambil dividen pada BUMN energi, di sisi lain juga sering menunda pembayaran kompensasi dan subsidi yang menjadi hak PLN dan Pertamina, menjadi indikasi bahwa komitmen pemerintah untuk memperkuat kapasitas investasi BUMN energi masih rendah.
Berdasarkan analisis di atas, terlihat bahwa upaya mewujudkan visi Presiden Prabowo Subianto dan pemerintah di bidang swasembada energi masih cukup panjang. Namun demikian, penulis memiliki keyakinan bahwa cita-cita mengejar swasembada atau ketahanan energi dapat kita wujudkan. Identifikasi persoalan dan jalan menuju ke arah swasembada atau ketahanan energi telah kita ketahui. Tinggal bagaimana kebijakan dapat dieksekusi secara konsisten dan terukur.
Sebagai epilog, China adalah contoh yang baik di bidang ketahanan energi. China adalah negara pengimpor energi primer (terutama migas dan batubara). Namun, China juga merupakan negara yang berhasil mewujudkan swasembada energi khususnya untuk memenuhi kebutuhan energi di dalam negerinya.
Sebaliknya, Indonesia adalah negara yang memiliki cadangan energi primer (migas, batubara, dan energi terbarukan) yang besar dan cukup untuk memenuhi kebutuhan energi di dalam negeri, apabila dapat dimanfaatkan secara maksimal.
Sayangnya, ketiadaan investasi akibat ketidakpastian hukum, rendahnya dukungan finansial dari pemerintah dan pendanaan investasi dari lembaga keuangan domestik menyebabkan potensi besar tersebut tidak termanfaatkan untuk membangun ketahanan energi di dalam negeri.
Pada akhirnya, kondisi ini menyebabkan ketahanan energi di dalam negeri cenderung rentan terhadap gejolak eksternal. Semoga kesadaran untuk mengurai seluruh persoalan di sektor energi serta memberikan solusi muncul dari semua pemangku kepentingan.
(miq/miq)