
Demutualisasi BEI: Menjaga Benteng Integritas Pasar dan Independensi

Catatan: Artikel ini merupakan opini pribadi penulis dan tidak mencerminkan pandangan Redaksi CNBCIndonesia.com
Pasar modal kita, selama hampir tiga dekade, menyerupai sebuah paviliun eksklusif yang tenang. Di bawah naungan UU Nomor 8 Tahun 1995, Bursa Efek Indonesia (BEI) adalah "klub para pialang"-sebuah persekutuan mutual di mana Anggota Bursa menjadi pemilik sekaligus penghuninya, tanpa dividen, tanpa gangguan dari luar.
Namun, waktu tak pernah berhenti mengetuk pintu. Melalui UU P2SK dan kini POJK Nomor 13 Tahun 2026, pagar-pagar itu diruntuhkan. Kita sedang menyaksikan transisi besar: dari sebuah perkumpulan tertutup menjadi entitas komersial terbuka, di mana investor strategis, publik, bahkan lembaga negara seperti Danantara, Kementerian Keuangan, dan Bank Indonesia, boleh ikut duduk di meja pemegang saham.
Langkah ini bukanlah sebuah pengkhianatan terhadap sejarah, melainkan kepatuhan pada dialektika zaman. Demutualisasi adalah upaya kita menyelaraskan detak jantung dengan pusat-pusat finansial dunia. Sejarah mencatat bahwa bursa yang tidak bertransformasi akan tertinggal dalam debu inovasi. Mari kita tilik kembali jejak mereka yang telah lebih dulu melintasi jembatan ini:
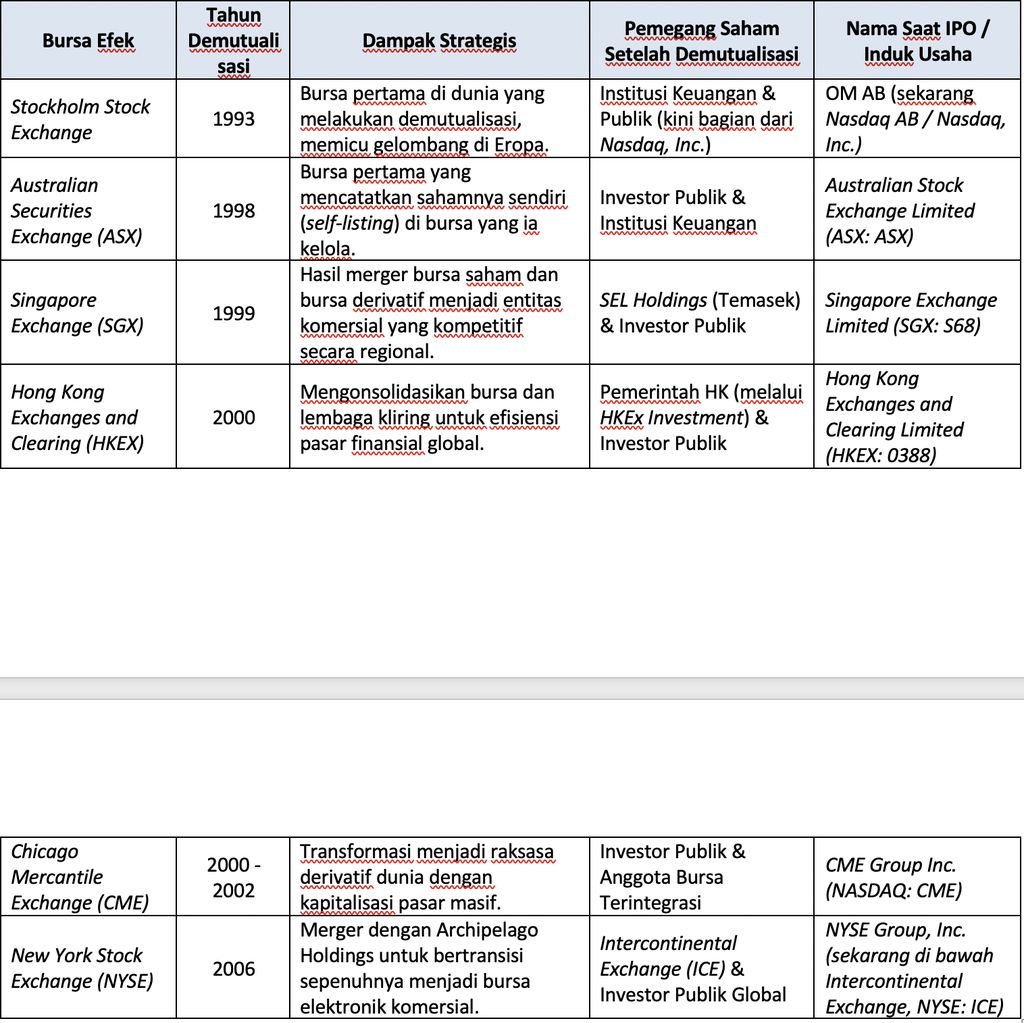 Tabel: Catatan demutualisasi bursa efek negara-negara dunia. (Dokumentasi penulis) |
Sisi Gelap Demutualisasi: Risiko Intervensi Politik dan Oligarki
Komersialisasi bursa membawa efisiensi modal dan teknologi, namun tanpa pagar yang cermat, ada tiga risiko sistemik yang saling berkaitan dan berpotensi merusak kepercayaan pasar.
Isu pertama adalah bayang-bayang monopoli dan intervensi politik akibat masuknya entitas negara seperti Danantara, Kementerian Keuangan, dan Bank Indonesia. Kekhawatirannya: bagaimana jika bursa dijadikan alat politik atau didikte oleh agenda jangka pendek rezim yang berkuasa.
Untuk menjawab ancaman ini, POJK Nomor 13/2026 mendirikan benteng pertama dengan membatasi kepemilikan saham maksimal 5% per pihak (mencakup beneficial owner dan afiliasi) serta melarang keras siapapun menjadi pemegang saham mayoritas (>50%).
Kepemilikan di atas 5% wajib melalui persetujuan ketat OJK berdasarkan nilai tambah bagi bursa. Bahkan, OJK dibekali 'tombol darurat' berupa pembatalan hak otomatis (disqualification event) untuk mencabut hak suara atau memaksa pengalihan saham jika terjadi pemusatan pengendalian.
Pembatasan kepemilikan ini berhasil membendung monopoli kekuasaan. Namun, hal itu memicu isu kedua: benturan kepentingan antara motif komersial (for-profit) dan fungsi pengawasan (SRO-centric). Saat dituntut memberikan imbal hasil kepada pemegang saham, bursa berisiko 'melunak' dalam mengawasi emiten atau menurunkan standar pencatatan (listing standards) demi menggenjot penerimaan listing fee dan dividen.
Untuk menguncinya, POJK Nomor 13/2026 mendirikan benteng kedua dengan mewajibkan pemisahan struktur kepemimpinan secara tegas: Direksi yang membawahkan fungsi pengaturan dilarang dirangkap oleh Direksi Bisnis maupun Pengawasan.
Pemisahan ini diperkuat secara teknologis melalui kewajiban penerapan Chinese Wall (penyekatan informasi) guna mengisolasi data sensitif pengawasan dari unit bisnis. Selain itu, BEI diwajibkan membentuk dan menyisihkan dana cadangan operasional serta pengembangan tahunan sebelum laba bersih dibagikan sebagai dividen.
Ketika komersialisasi dan pengawasan internal sudah terkunci rapat, muncul isu ketiga: risiko diskriminasi dan marginalisasi terhadap broker lokal/kecil. Terpisahnya status kepemilikan saham dan hak keanggotaan memicu kekhawatiran bahwa sekuritas besar atau pemegang saham utama akan mendapat keistimewaan fasilitas dan potongan tarif yang mematikan persaingan sekuritas ritel lokal.
POJK Nomor 13 Tahun 2026 menutup celah ini melalui benteng ketiganya dengan memisahkan secara tegas antara kepemilikan saham dan hak keanggotaan. Aturan ini mewajibkan BEI memberikan Hak Akses Perdagangan kepada seluruh Anggota Bursa secara independen, transparan, berkeadilan, dan tanpa diskriminasi tarif. Seberapa pun besar saham yang dimiliki suatu entitas, mereka tidak akan mendapat perlakuan khusus maupun diskriminasi tarif di dalam pasar.
Melalui kaitan tiga susun ini, POJK Nomor 13 Tahun 2026 berhasil merajai alur perlindungan: menahan penguasaan politik di pintu kepemilikan, mengunci benturan kepentingan di tingkat direksi, dan menjamin kesetaraan arena bermain (level playing field) bagi seluruh pelaku pasar di tingkat operasional.
Pada akhirnya, pasar modal adalah soal kepercayaan (trust). Demutualisasi adalah niscaya, namun efisiensi tak boleh menumbalkan etika. PROPAMI sebagai organisasi profesi pasar modal memandang bahwa standar profesionalisme dan napas GRC (Governance, Risk, and Compliance) adalah harga mati.
Kita ingin BEI yang tangguh secara modal namun tetap tegak sebagai wasit yang adil. Di bawah payung regulasi yang kokoh, dipastikan bahwa benteng integritas ini tetap kokoh, menjaga agar pasar kita tetap menjadi taman bagi pertumbuhan yang inklusif, bukan sekadar medan laga bagi kepentingan politik sesaat.
(miq/miq)