
IHSG Terjun Bebas, Reformasi Pasar Modal Diuji
Catatan: Artikel ini merupakan opini pribadi penulis dan tidak mencerminkan pandangan Redaksi CNBCIndonesia.com
Penurunan Indeks Harga Saham Gabungan (IHSG) pada pertengahan Oktober 2026 menjadi lebih dari sekadar kabar buruk bagi investor. Di balik gejolak pasar yang terjadi, terdapat persoalan yang lebih mendasar: kredibilitas tata kelola pasar modal Indonesia dan kemampuan otoritas yang saat ini tengah diuji.
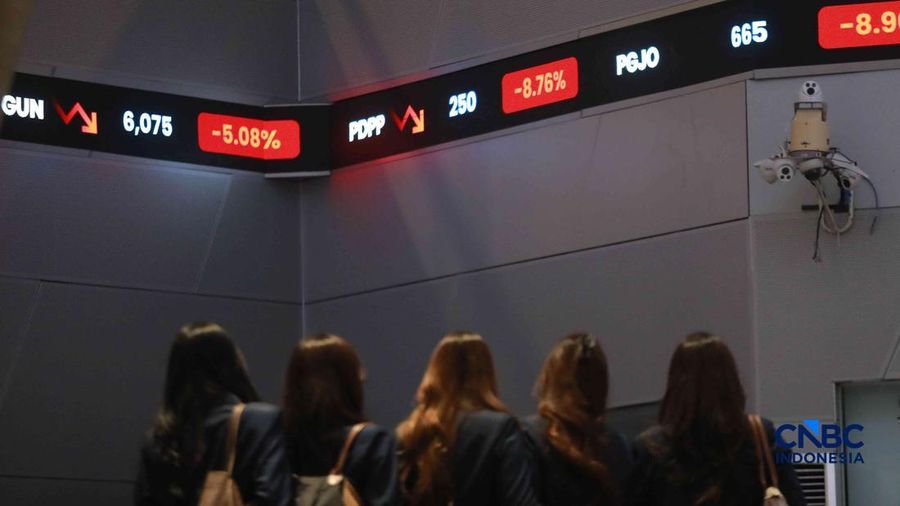
Pada Jumat, 16 Oktober 2026, IHSG anjlok 11,6%. Tekanan berlanjut pada Senin, 19 Oktober, ketika indeks kembali turun lebih dari 5% dan menyentuh level terendah dalam enam tahun terakhir. Gejolak ini terjadi setelah MSCI, penyedia indeks pasar global, membuka peninjauan atas usulan perubahan klasifikasi pasar saham Indonesia dari emerging market menjadi standalone market.
Rencana tersebut belum merupakan keputusan final. MSCI membuka periode peninjauan hingga 30 April 2027 dan menyatakan keputusan akhir akan diumumkan paling lambat 30 Juni 2027. Namun, langkah ini sudah memberikan sinyal bahwa persoalan tata kelola pasar modal Indonesia dipandang serius oleh pelaku pasar internasional.
Lebih dari Sekadar Koreksi Pasar
Penurunan IHSG tidak dapat dijelaskan hanya oleh satu faktor. Pergerakan harga saham dipengaruhi berbagai hal, mulai dari kondisi ekonomi, ekspektasi investor, hingga arus modal global. Karena itu, tidak tepat menganggap pengumuman MSCI sebagai satu-satunya penyebab gejolak pasar. Meski demikian, waktu pengumuman dan besarnya tekanan yang menyusul menunjukkan bahwa isu klasifikasi tersebut menjadi salah satu pemicu penting.
MSCI menyoroti persoalan yang menyentuh fondasi pasar modal: ketidakjelasan struktur kepemilikan saham, dugaan perdagangan terkoordinasi, serta belum terlihatnya bukti penegakan aturan yang memadai dan konsisten. Masalah tersebut berpengaruh terhadap kemampuan investor dalam menilai kepemilikan saham yang benar-benar tersedia untuk diperdagangkan (free float) dan mengandalkan harga pasar sebagai dasar keputusan investasi.
Bagi investor institusional, transparansi bukan sekadar pelengkap administrasi. Informasi kepemilikan yang kredibel membantu mereka mengukur risiko, menilai likuiditas, dan memastikan bahwa harga saham mencerminkan proses perdagangan yang wajar. Ketika kualitas informasi diragukan, investor menghadapi ketidakpastian yang lebih besar dalam mengambil keputusan.
Dampaknya berpotensi meluas melampaui pasar saham. Reuters melaporkan bahwa Goldman Sachs memperkirakan potensi arus keluar dana pasif sekitar US$5,6 miliar apabila reklasifikasi benar-benar diterapkan.
Dengan demikian, persoalan ini bukan semata-mata bagaimana memulihkan indeks dalam jangka pendek. Yang lebih penting adalah bagaimana memastikan pasar modal memiliki tata kelola yang dapat dipercaya dan mampu menopang pembiayaan ekonomi secara berkelanjutan.
Tantangan Implementasi Kebijakan
Pemerintah dan otoritas pasar modal sebenarnya telah mengumumkan sejumlah langkah reformasi, di antaranya: 1) peningkatan keterbukaan informasi pemegang saham dengan kepemilikan di atas 1%; 2) klasifikasi investor yang lebih terperinci; 3) pelaporan High Shareholding Concentration (HSC); serta 4) peta jalan peningkatan batas minimum free float menjadi 15%.
Namun, MSCI menilai pengumuman kebijakan tersebut belum diikuti bukti yang konsisten mengenai perbaikan material di pasar. Kekhawatiran terhadap transparansi kepemilikan dan dugaan perdagangan terkoordinasi masih bertahan.
Di sinilah tantangan kebijakan publik muncul. Mengumumkan aturan merupakan satu tahap, sedangkan memastikan aturan dilaksanakan, pelanggaran ditindak, dan hasilnya dapat diukur merupakan tahap yang berbeda. Kualitas kebijakan tidak cukup dinilai dari kelengkapan regulasi, tetapi juga dari kapasitas institusi untuk menerapkannya secara konsisten.
Reformasi yang efektif setidaknya membutuhkan tiga hal. Pertama, transparansi data yang memungkinkan investor menilai struktur kepemilikan dan free float secara lebih akurat. Kedua, penegakan aturan yang kredibel, termasuk tindak lanjut terhadap dugaan manipulasi dan perdagangan terkoordinasi berdasarkan bukti yang memadai. Ketiga, koordinasi antarlembaga yang jelas agar perubahan regulasi tidak berjalan secara parsial dan menghasilkan standar informasi yang konsisten.
Akuntabilitas sebagai Ukuran Reformasi
Persoalan ini juga berkaitan dengan akuntabilitas kebijakan. Reformasi pasar modal tidak cukup dinilai dari kepatuhan terhadap standar internasional, tetapi juga dari kemampuannya melindungi investor dan memastikan pembentukan harga yang transparan.
Pemerintah perlu membedakan keberhasilan mengumumkan kebijakan dari keberhasilan menghasilkan perubahan. Publik perlu mengetahui target reformasi, tenggat pelaksanaan, lembaga yang bertanggung jawab, serta indikator untuk mengukur hasilnya. Pendekatan ini memungkinkan evaluasi yang lebih objektif sekaligus mencegah reformasi berhenti sebagai respons jangka pendek terhadap tekanan pasar.
Akuntabilitas juga menuntut konsistensi. Penindakan tidak boleh hanya menguat ketika pasar bergejolak, kemudian melemah ketika perhatian publik mereda. Kredibilitas institusi dibangun melalui hasil yang terukur dan berkelanjutan, bukan semata-mata komitmen yang disampaikan ketika tekanan meningkat.
Dengan kerangka tersebut, pengumuman MSCI seharusnya tidak dipandang hanya sebagai ancaman terhadap status Indonesia dalam indeks global. Proses ini dapat menjadi momentum untuk mengevaluasi apakah desain kebijakan, kapasitas pengawasan, dan mekanisme penegakan aturan telah bekerja sebagaimana mestinya.
Memulihkan Kepercayaan, Bukan Sekadar Indeks
OJK telah menyatakan komitmennya untuk melanjutkan dan memperkuat reformasi pasar modal setelah pengumuman MSCI. Komitmen tersebut penting, tetapi ukuran keberhasilannya bukan seberapa cepat pernyataan dikeluarkan atau seberapa cepat IHSG kembali naik.
Pemulihan indeks dapat dipengaruhi oleh sentimen dan kondisi pasar yang berubah cepat. Sebaliknya, perbaikan tata kelola membutuhkan kinerja institusional yang konsisten: data yang transparan, pengawasan yang efektif, penegakan aturan yang kredibel, dan evaluasi kebijakan yang terbuka.
Periode konsultasi MSCI hingga April 2027 memberi otoritas Indonesia waktu untuk menunjukkan perkembangan yang dapat diverifikasi sebelum keputusan final ditetapkan. Kesempatan ini perlu dimanfaatkan untuk memperkuat kualitas pasar, bukan sekadar merespons tekanan sesaat.
Pasar modal yang sehat tidak hanya ditentukan oleh besarnya kapitalisasi atau tingginya indeks saham. Pasar yang sehat membutuhkan aturan yang jelas, informasi yang dapat dipercaya, dan institusi yang mampu menegakkan aturan secara konsisten. IHSG mungkin dapat kembali menguat, tetapi tantangan sesungguhnya adalah memastikan bahwa kepercayaan terhadap pasar modal Indonesia memiliki fondasi yang kuat dan berkelanjutan.
(miq/miq)