
Pajak RI Tembus Rp1.796 Triliun, Pekerja atau Perusahaan Setor Berapa?
Jakarta, CNBC Indonesia - Penerimaan pajak mencapai Rp1.796,8 triliun per akhir Oktober 2026, tumbuh 23,2% dibanding periode yang sama tahun lalu. Meski setoran meningkat, namun realisasinya masih 76,2% dari target APBN 2026 Rp 2.357,7 triliun.
Menteri Keuangan Suahasil Nazara mengungkapkan, setoran pajak untuk periode November-Desember 2026 masih kurang Rp514 triliun untuk memenuhi target dalam APBN 2026.
"Masih ada Rp514 triliun yang harus dikumpulkan teman-teman pajak," kata Suahasil saat konferensi pers di kantornya, Jakarta, Jumat (13/11/2026).
Suahasil pun meminta dukungan dari masyarakat untuk patuh memenuhi kewajiban pajaknya sampai dengan akhir tahun. Sebab, penerimaan pajak ini kata dia digunakan pemerintah untuk membiayai kebutuhan pembangunan.
"Ini dipakai untuk belanja negara. Saya mohon dukungan dari masyarakat untuk kita mengumpulkan penerimaan pajak," papar Suahasil.
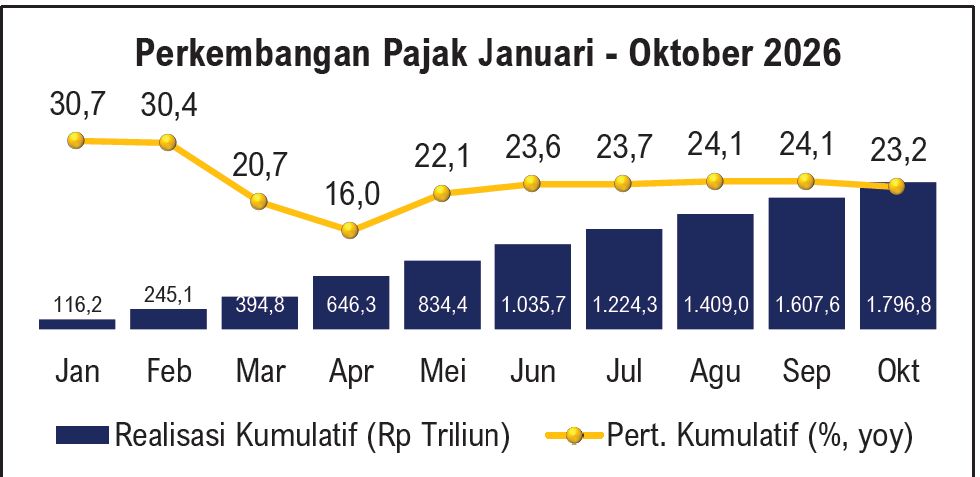 Penerimaan pajak per bulan Foto: Kementerian Keuangan |
Dari Mana Saja Penerimaan Pajak RI?
Pajak menjadi salah satu sumber utama pendapatan negara. Namun, tidak semua pajak dipungut dengan cara yang sama. Ada pajak yang dipotong langsung dari gaji karyawan, dikenakan atas keuntungan perusahaan, hingga dipungut saat masyarakat membeli barang dan jasa.
Dalam sistem perpajakan Indonesia, terdapat dua kelompok besar yang perlu dipahami, yakni Pajak Penghasilan (PPh) dan Pajak Pertambahan Nilai (PPN).
PPh dikenakan atas penghasilan yang diterima wajib pajak, baik individu maupun badan usaha. Sementara itu, PPN dikenakan atas konsumsi barang dan jasa kena pajak.
Berikut enam jenis pajak yang memiliki peran penting dalam penerimaan negara.
1. PPh Pasal 21: Pajak yang Dipotong dari Gaji Karyawan
PPh Pasal 21 merupakan pajak atas penghasilan yang diterima seseorang karena pekerjaan, jasa, atau kegiatan tertentu. Pajak ini paling dekat dengan kehidupan masyarakat, terutama para pekerja karena umumnya dipotong langsung dari penghasilan mereka.
Penerima penghasilan yang dapat dikenakan PPh 21 antara lain karyawan swasta, pegawai negeri sipil (PNS), penerima honorarium, pekerja lepas, hingga tenaga profesional.
Siapa yang terkena?
- Karyawan swasta
- PNS dan aparatur negara
- Penerima bonus, tunjangan, dan honorarium
- Freelancer dan tenaga profesional tertentu
- Penerima uang pensiun dan pesangon
Sebagai contoh, seorang karyawan menerima gaji Rp15 juta per bulan. Perusahaan akan menghitung dan memotong pajak sesuai ketentuan sebelum menyetorkan kewajiban tersebut ke negara.
Penerimaan PPh 21 dapat dipengaruhi oleh pertumbuhan jumlah pekerja formal, kenaikan gaji, pembayaran bonus dan tunjangan, serta meningkatnya jumlah masyarakat yang memiliki penghasilan kena pajak.
2. PPh Pasal 22 Impor: Pajak yang Mengikuti Ramainya Barang Masuk
Setiap barang yang masuk ke Indonesia dari luar negeri tidak hanya berkaitan dengan bea masuk dan PPN impor, tetapi juga dapat dikenakan PPh Pasal 22 Impor.
Pajak ini dipungut ketika importir melakukan kegiatan impor barang melalui mekanisme kepabeanan.
Siapa yang terkena?
- Importir bahan baku
- Perusahaan manufaktur
- Importir barang konsumsi
- Perusahaan yang mendatangkan mesin dan peralatan dari luar negeri
Contohnya, perusahaan manufaktur yang mendatangkan mesin dari China akan dikenakan PPh 22 Impor sesuai ketentuan yang berlaku.
Karena itu, meningkatnya aktivitas impor, baik untuk memenuhi kebutuhan industri maupun konsumsi, dapat mendorong penerimaan pajak ini. Nilai impor yang lebih tinggi akibat perubahan harga barang dan nilai tukar juga dapat memengaruhi besarnya pungutan.
3. PPh Orang Pribadi: Pajak dari Penghasilan Individu
Selain pekerja yang penghasilannya dipotong melalui PPh 21, individu yang memperoleh penghasilan dari usaha maupun pekerjaan bebas juga memiliki kewajiban membayar pajak.
Siapa yang terkena?
- Pengusaha perorangan
- Pedagang
- Influencer
- Pemilik bisnis online
- Dokter yang membuka praktik sendiri
- Konsultan, pengacara, dan tenaga profesional
- Individu dengan sumber penghasilan lainnya
Sebagai contoh, seorang pengusaha memiliki bisnis perdagangan dengan keuntungan tertentu. Penghasilan kena pajaknya dihitung berdasarkan ketentuan yang berlaku dan dilaporkan melalui SPT Tahunan.
Penerimaan PPh OP dapat dipengaruhi oleh pertumbuhan jumlah pengusaha, peningkatan keuntungan usaha, kenaikan penghasilan profesional, serta kepatuhan masyarakat dalam membayar pajak.
4. PPh Badan: Pajak dari Keuntungan Perusahaan
Jika PPh Orang Pribadi dikenakan terhadap penghasilan individu, PPh Badan menyasar penghasilan atau keuntungan perusahaan.
Jenis pajak ini menjadi salah satu sumber penerimaan negara yang penting karena berkaitan langsung dengan kinerja dunia usaha.
Siapa yang terkena?
- Perusahaan pertambangan
- Perusahaan manufaktur
- Perusahaan perkebunan
- Perbankan dan lembaga keuangan
- Perusahaan perdagangan
- BUMN dan perusahaan swasta
Sebagai contoh, perusahaan tambang yang memperoleh keuntungan dari penjualan batu bara atau nikel memiliki kewajiban membayar PPh Badan atas penghasilan kena pajaknya.
Meningkatnya laba perusahaan berpotensi mendorong penerimaan PPh Badan. Begitu pula ketika harga komoditas naik dan meningkatkan keuntungan perusahaan tambang maupun perkebunan.
5. PPh Final: Pajak atas Sewa Properti hingga Bunga Deposito
PPh Final merupakan pajak atas jenis penghasilan tertentu yang pelunasannya dianggap selesai setelah dipotong, dipungut, atau dibayarkan sesuai ketentuan.
Artinya, penghasilan yang sudah dikenakan PPh Final tidak digabungkan kembali dengan penghasilan lain untuk dihitung menggunakan tarif umum PPh dalam SPT Tahunan.
Ada sejumlah aktivitas ekonomi yang masuk dalam kategori ini, antara lain:
- Usaha UMKM tertentu: Penghasilan usaha kecil yang memenuhi persyaratan skema PPh Final
- Sewa properti: Pendapatan dari persewaan tanah dan bangunan
- Jasa konstruksi: Penghasilan perusahaan kontraktor
- Bunga deposito: Imbal hasil dari simpanan di perbankan
- Bunga obligasi: Pendapatan dari investasi surat utang
- Transaksi saham: Penjualan saham di bursa efek
- Penjualan properti: Pengalihan hak atas tanah dan bangunan
- Hadiah undian: Hadiah yang diperoleh dari undian berhadiah
Sebagai contoh, pemilik gedung yang menyewakan propertinya kepada perusahaan akan dikenakan PPh Final atas pendapatan sewa tersebut.
Penerimaan PPh Final dapat dipengaruhi oleh meningkatnya transaksi properti, aktivitas konstruksi, perdagangan saham, hingga pertumbuhan usaha UMKM yang menggunakan skema pajak tersebut.
6. PPN Dalam Negeri: Pajak yang Mengikuti Aktivitas Belanja Masyarakat
Berbeda dengan PPh yang dikenakan atas penghasilan, Pajak Pertambahan Nilai (PPN) berkaitan langsung dengan transaksi konsumsi barang dan jasa.
PPN Dalam Negeri dikenakan atas penyerahan Barang Kena Pajak (BKP) dan Jasa Kena Pajak (JKP) di wilayah Indonesia.
Karena berkaitan erat dengan aktivitas konsumsi, penerimaan PPN Dalam Negeri dapat meningkat ketika penjualan ritel, perdagangan, industri manufaktur, dan sektor jasa mengalami pertumbuhan.
Semakin ramai transaksi barang dan jasa kena pajak, semakin besar pula potensi penerimaan PPN yang masuk ke kas negara.
Siapa Penyumbang Terbesar?
Dari enam jenis pajak tersebut, PPN Dalam Negeri mencatatkan realisasi penerimaan terbesar, yakni Rp437,4 triliun. Pertumbuhannya juga paling tinggi, mencapai 50,7% secara tahunan.
Di posisi berikutnya terdapat PPh Badan dengan penerimaan Rp303,5 triliun, tumbuh 28,2%.
Besarnya penerimaan PPN DN menunjukkan pentingnya aktivitas transaksi barang dan jasa domestik bagi penerimaan negara. Sementara itu, pertumbuhan PPh Badan berkaitan dengan perkembangan penghasilan dan keuntungan dunia usaha.
Adapun PPh 21 yang tumbuh 17% turut menunjukkan peningkatan penerimaan dari penghasilan pekerja.
Ketiga jenis pajak tersebut memperlihatkan bagaimana penerimaan negara sangat berkaitan dengan aktivitas ekonomi, mulai dari konsumsi masyarakat, penghasilan pekerja, hingga keuntungan perusahaan.
(mae/mae)