
Deklarasi Mineral Kritis ASEAN & Tantangan bagi Strategi Hilirisasi RI

Catatan: Artikel ini merupakan opini pribadi penulis dan tidak mencerminkan pandangan Redaksi CNBCIndonesia.com
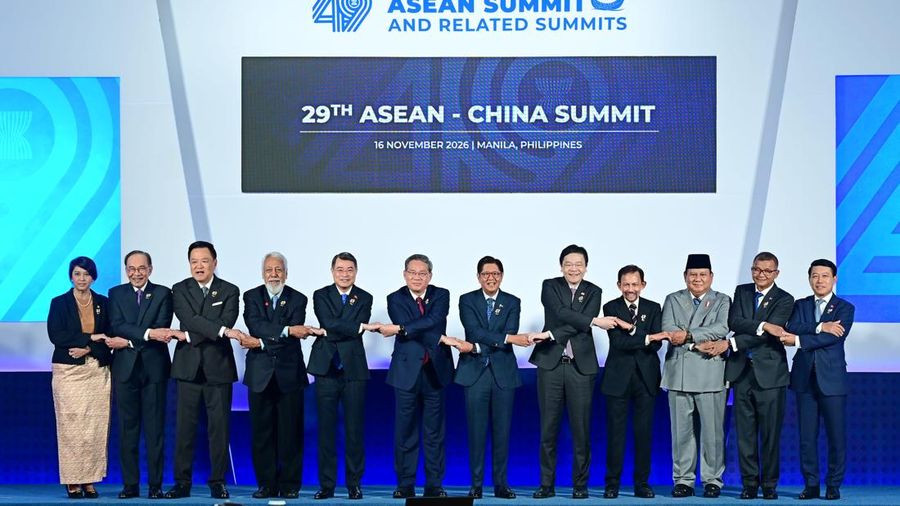
Pada 15 November 2026, para pemimpin ASEAN mengadopsi Declaration on ASEAN Critical Minerals for Regional Resilience and Sustainable Growth dalam KTT ke-49 ASEAN di Manila, Filipina. Deklarasi ini menandai perkembangan penting dalam kerja sama ekonomi kawasan. Negara-negara ASEAN kini menempatkan mineral kritis sebagai agenda strategis untuk memperkuat ketahanan ekonomi, daya saing industri, dan posisi kawasan dalam rantai pasok global.
Namun, arti penting deklarasi ini tidak semestinya hanya dilihat sebagai upaya mengamankan pasokan mineral bagi kebutuhan industri dan transisi energi. Lebih jauh, ASEAN sedang berupaya mengubah kekayaan sumber daya mineral dan kapasitas industri yang tersebar di berbagai negara menjadi kekuatan ekonomi regional. Persoalannya telah beranjak dari bagaimana memasok mineral kepada dunia menjadi bagaimana kawasan memperoleh manfaat ekonomi yang lebih besar dari sumber daya yang dimilikinya.
Situasi ini relevan bagi Indonesia. Selama beberapa tahun terakhir, hilirisasi menjadi instrumen utama strategi industrialisasi nasional. Kini, agenda mineral kritis ASEAN membuka peluang untuk memperluas strategi tersebut ke tingkat regional. Namun, peluang ini sekaligus menghadirkan tantangan, yaitu bagaimana Indonesia mampu mengubah keunggulan sumber daya dan kapasitas pengolahannya menjadi posisi yang lebih kuat dalam ekosistem industri kawasan.
Bukan sekadar daftar mineral kritis
Deklarasi ASEAN memuat komitmen untuk mengembangkan definisi dan daftar mineral kritis bersama, menyusun ASEAN Critical Minerals Strategy, memperkuat perdagangan dan investasi intra-ASEAN, serta mengembangkan rantai nilai dari eksplorasi hingga daur ulang. ASEAN juga akan mengidentifikasi proyek prioritas dan peluang investasi melalui koordinasi ASEAN Ministers on Minerals (AMMin).
Pendekatan serupa berkembang di kawasan lain. Uni Eropa melalui Critical Raw Materials Act 2024 menetapkan 34 mineral kritis, termasuk 17 mineral strategis, sebagai dasar kebijakan keamanan pasokan dan penguatan industri. Sementara itu, Uni Afrika melalui Africa's Green Minerals Strategy mendorong pemanfaatan kekayaan mineral untuk meningkatkan nilai tambah di negara asal, industrialisasi regional dan penciptaan lapangan kerja.
Perbandingan ini menunjukkan bahwa daftar mineral kritis bukan sekadar klasifikasi komoditas, melainkan cerminan kepentingan ekonomi dan prioritas pembangunan. Negara industri berkepentingan mengamankan pasokan bagi industri strategisnya.
Negara pemilik sumber daya juga berkepentingan pada pengolahan domestik, penguasaan teknologi dan penciptaan nilai tambah. Karena itu, tantangan ASEAN bukan hanya menyepakati mineral apa yang dianggap kritis, tetapi memastikan strategi yang dibangun menjadi instrumen industrialisasi regional.
Posisi Indonesia dalam peta mineral dan industri ASEAN
Indonesia memiliki modal kuat untuk memainkan peran penting. Menurut International Energy Agency (IEA), Asia Tenggara menguasai sekitar 51 persen cadangan nikel global, 20 persen cadangan bauksit dan 17 persen cadangan timah. Pada 2024, Indonesia menyumbang sekitar 63 persen produksi tambang nikel dunia dan lebih dari 40 persen produksi nikel olahan global.
Ekspansi fasilitas pengolahan telah memperbesar kapasitas industri dan menarik investasi dalam skala besar. Data Kementerian ESDM pada akhir 2025 mencatat 79 unit smelter nikel beroperasi, 74 unit dalam konstruksi, dan 17 unit dalam tahap perencanaan atau perizinan. Namun, pengembangan kapasitas pengolahan perlu diikuti penguatan industri manufaktur dan teknologi yang lebih tinggi.
Di sisi lain, kekuatan industri ASEAN tidak hanya berada pada negara pemilik cadangan mineral. Malaysia memiliki kapasitas pengolahan rare earth dan industri semikonduktor; Singapura merupakan pusat perdagangan dan pembiayaan; Thailand memiliki basis manufaktur otomotif; sementara Vietnam berkembang dalam industri elektronik. Filipina juga merupakan produsen nikel penting.
Kondisi ini membuka peluang spesialisasi industri. Negara-negara ASEAN tidak harus membangun industri yang sama, tetapi dapat menghubungkan keunggulan masing-masing melalui kerja sama lintas negara. Kekuatan regional justru dapat dibangun dengan mengintegrasikan kapasitas yang saling melengkapi.
Menuju integrasi industri regional
Hilirisasi Indonesia selama ini lebih banyak dibangun melalui pendekatan nasional yaitu mengolah sumber daya di dalam negeri, menarik investasi, dan memperluas industri turunan. Pendekatan tersebut menghasilkan perubahan besar, terutama pada sektor nikel. Namun, pengembangan industri mineral kritis tidak harus berhenti pada batas wilayah nasional.
Contoh konkretnya terlihat dalam perdagangan bijih nikel Indonesia dan Filipina. Berdasarkan data BPS, Indonesia mengimpor 15,84 juta ton bijih nikel sepanjang 2025, dengan 15,33 juta ton berasal dari Filipina. Pada Januari-Agustus 2026, impor dari Filipina mencapai 13,52 juta ton.
Angka ini menunjukkan bahwa keterhubungan rantai pasok mineral ASEAN sebenarnya telah berlangsung secara komersial. Hubungan tersebut dapat menjadi titik awal kerja sama yang lebih luas, mulai dari pengolahan, pengembangan material, hingga keterhubungan dengan industri komponen, kendaraan listrik dan pasar regional.
Integrasi semacam ini tidak berarti Indonesia harus mengurangi ambisi hilirisasinya. Sebaliknya, Indonesia dapat memperkuat posisinya sebagai salah satu jangkar industri mineral kritis regional. Namun, perdagangan lintas negara tidak otomatis menciptakan integrasi industri. Integrasi yang sesungguhnya membutuhkan pembagian peran produksi, keterhubungan investasi, pengembangan teknologi dan peningkatan kapasitas perusahaan lokal.
Tantangan: persaingan nasional dan ketergantungan eksternal
Peluang tersebut tidak otomatis terwujud. Setiap negara ASEAN memiliki prioritas industrialisasi, kebijakan investasi dan kemitraan ekonomi berbeda. Negara-negara anggota bahkan dapat saling bersaing untuk memperoleh investasi, teknologi dan akses pasar yang sama. Inilah paradoks kerja sama mineral kritis ASEAN di mana ambisi membangun kekuatan regional berhadapan dengan kuatnya kepentingan industrialisasi nasional.
Tantangan lainnya adalah peningkatan kapasitas produksi belum tentu berarti peningkatan kendali atas rantai nilai. IEA memperkirakan perusahaan Indonesia hanya memiliki sekitar 10 persen kapasitas pengolahan nikel domestik. Sebagian besar kapasitas lainnya terkait dengan kepemilikan perusahaan non-Indonesia.
Angka ini memperlihatkan bahwa lokasi produksi tidak selalu identik dengan penguasaan ekonomi. Kepemilikan aset, teknologi, pembiayaan, akses pasar dan keputusan bisnis juga menentukan siapa yang mengendalikan nilai ekonomi dalam rantai industri.
Investasi asing tentu tidak harus dipandang sebagai ancaman. Tanpa modal, teknologi dan jaringan pasar mitra internasional, ekspansi industri mungkin tidak berlangsung dengan skala yang sama. Persoalannya adalah bagaimana memastikan investasi tersebut juga memperkuat teknologi, perusahaan domestik, keterampilan tenaga kerja dan posisi tawar Indonesia.
Hal serupa berlaku bagi ASEAN. Diversifikasi investor tidak otomatis menghasilkan diversifikasi penguasaan ekonomi. Kawasan berisiko semakin penting sebagai lokasi produksi global, tetapi tetap bergantung pada teknologi dan jaringan pasar yang dikendalikan dari luar.
Agenda strategis Indonesia
Indonesia perlu mengambil posisi lebih aktif dalam penyusunan ASEAN Critical Minerals Strategy. Setidaknya ada empat agenda yang perlu diperjuangkan.
Pertama, menyusun peta komplementaritas industri mineral kritis ASEAN. Pemetaan harus melampaui inventarisasi cadangan dan kapasitas produksi, dengan mengidentifikasi keunggulan setiap negara dalam pengolahan, material maju, manufaktur, teknologi, pembiayaan dan pasar. Hasilnya menjadi dasar penentuan rantai nilai prioritas regional.
Kedua, menginisiasi proyek percontohan lintas negara. Kerja sama nikel Indonesia-Filipina dapat dikembangkan melampaui perdagangan bijih menuju keterhubungan pengolahan, material, standar keberlanjutan dan peningkatan kapasitas industri. Proyek serupa dapat dijajaki untuk bauksit dan aluminium serta rare earth, dengan manfaat ekonomi terukur bagi negara yang terlibat.
Ketiga, memperjuangkan standar kualitas investasi regional. Investasi tidak cukup dinilai dari nilai modal dan kapasitas pabrik. Kontribusi terhadap transfer teknologi, pemasok lokal, keterampilan tenaga kerja, perusahaan domestik dan keterhubungan industri regional juga harus menjadi pertimbangan.
Keempat, memperkuat infrastruktur dan tata kelola pendukung. Indonesia perlu mendorong keterbukaan data mineral dan perdagangan, harmonisasi standar secara bertahap, serta infrastruktur energi, transportasi dan logistik yang mendukung proyek lintas negara. Perlindungan lingkungan dan manfaat ekonomi bagi masyarakat serta daerah penghasil juga harus menjadi bagian dari fondasi daya saing.
Dengan demikian, keberhasilan Deklarasi Mineral Kritis ASEAN pada akhirnya harus diukur dari secara lebih fundamental, yaitu sejauh mana negara-negara ASEAN mampu menguasai lebih banyak teknologi, memperkuat industri domestik, menangkap nilai ekonomi yang lebih besar, dan membangun posisi tawar kolektif dalam rantai nilai global.
Lebih dari itu, melalui momentum ini, Indonesia perlu bergerak dari sekadar menjadi salah satu produsen dan pengolah mineral terbesar di ASEAN menuju salah satu jangkar utama dalam membangun kawasan sebagai kekuatan ekonomi dan industri yang mampu menentukan lebih besar bagian dari nilai tambah yang diciptakannya secara mandiri.
(miq/miq)