
Sengketa Pajak RI Meledak, Ini 5 Masalah yang Paling Banyak Digugat
Jakarta, CNBC Indonesia - Sengketa perpajakan di Indonesia masih didominasi persoalan teknis pemeriksaan, pelaporan penghasilan hingga perbedaan penafsiran aturan pajak. Data Direktorat Jenderal Pajak (DJP) Kementerian Keuangan menunjukkan, terdapat lima isu utama yang paling banyak menjadi sumber sengketa antara wajib pajak dan otoritas pajak.
Direktur Jenderal Pajak Bimo Wijayanto mengungkapkan, berdasarkan data periode 2021 hingga triwulan III-2026, terdapat 73.394 perkara banding dan gugatan pajak secara nasional.
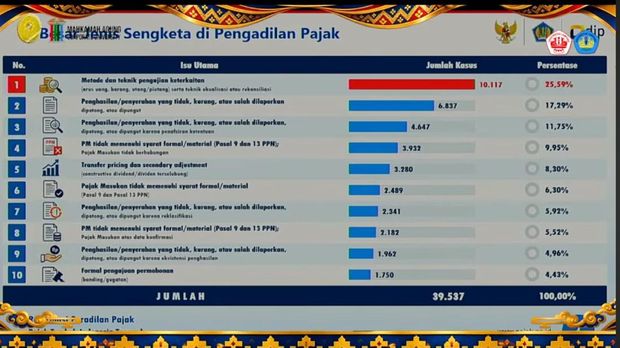
Dari perkara tersebut, DJP mengidentifikasi sejumlah persoalan yang paling sering menjadi pokok sengketa di Pengadilan Pajak. Isu terbesar berkaitan dengan metode dan teknik pengujian keterkaitan, dengan porsi mencapai 25,59%.
"Yang pertama itu metode dan teknik pengujian keterkaitan. Ini tentu membutuhkan metodologi untuk membedah pembukuan, untuk membedah bukti (evidence) yang mendukung pembukuan, untuk membedah teknis pembukuan standar akuntansi, rekonsiliasi akuntansi kepada perpajakan," ujar Bimo dalam paparannya di Mahkamah Agung (MA).
Persoalan kedua adalah penghasilan atau penyerahan yang tidak atau kurang dilaporkan, dipotong, dan dipungut. Isu ini mencakup 17,29% dari keseluruhan perkara yang dianalisis.
Menurut Bimo, dalam persoalan tersebut, bukti transaksi menjadi aspek penting untuk menentukan kebenaran pelaporan pajak.
"Di sini evidence dari data transaksi, arus kas, arus uang, arus barang ini menjadi hal yang utama yang nanti menjadi alat pembuktian," jelasnya.
Ketiga, sengketa yang dipicu perbedaan penafsiran terhadap ketentuan perpajakan dengan porsi 11,75%. Perbedaan interpretasi aturan ini menjadi salah satu sumber perselisihan antara wajib pajak dan DJP ketika menentukan kewajiban perpajakan.
Keempat, persoalan Pajak Pertambahan Nilai (PPN) yang menyumbang 9,95% dari perkara yang dianalisis.
Bimo menjelaskan, sengketa PPN umumnya berkaitan dengan pencocokan pajak masukan dan pajak keluaran. Salah satu persoalan yang muncul adalah klaim restitusi pajak masukan yang dinilai tidak memenuhi persyaratan formal maupun material.
Selain itu, terdapat pula persoalan pajak masukan yang dianggap tidak memiliki hubungan langsung dengan kegiatan usaha perusahaan.
"Jadi banyak sekali memang motif-motif seperti ini, tidak hanya di ranah administrasi, bahkan kalau mens rea-nya bisa terbukti itu ranahnya pidana, pidana perpajakan," ungkap Bimo.
Kelima, sengketa terkait transfer pricing dan secondary adjustment dengan porsi 8,3%. Persoalan ini berkaitan dengan transaksi lintas negara, khususnya yang melibatkan perusahaan-perusahaan terafiliasi.
Bimo menyoroti adanya praktik pembebanan biaya dan pengalihan laba melalui transaksi antarperusahaan yang memiliki hubungan istimewa. Salah satu contohnya adalah pembebanan biaya pemasaran atau marketing fee di Indonesia, sementara aktivitas pemasaran dipusatkan di negara lain yang menawarkan insentif pajak.
Dia mencontohkan Singapura sebagai salah satu negara yang menawarkan insentif pajak bagi kantor pemasaran dalam kondisi tertentu. Menurutnya, praktik tersebut dapat menyebabkan laba perusahaan dialihkan ke luar negeri, sementara biaya dibebankan di Indonesia sehingga perusahaan mencatatkan kerugian.
Bimo menilai persoalan transfer pricing dan misinvoicing kini tidak lagi menjadi isu domestik, melainkan membutuhkan koordinasi antarnegara.
Bahkan, isu transfer pricing dan misinvoicing disebut telah masuk dalam pembahasan bilateral Indonesia dan Singapura.
Adapun lima persoalan tersebut menggambarkan beragam tantangan dalam penyelesaian sengketa perpajakan, mulai dari persoalan teknis pemeriksaan dan administrasi hingga transaksi lintas negara yang semakin kompleks.
 (Dok. DJP Kemenkeu) Foto: (Dok. DJP Kemenkeu) |